曾经拥有纳税人识别号(NPWP),但刚刚意识到多年未申报年度纳税申报表(SPT)?
这种情况常常引发许多人的恐慌。大多数企业主和员工认为税务义务仅涉及缴纳一定金额的款项。事实上,申报SPT是与缴税分开的行政义务。
即使您的企业没有营业额、处于零申报状态,或者您没有工作,只要NPWP处于有效状态,申报年度SPT的义务仍然存在。那么,如果SPT已经堆积并遗漏多年,还能申报吗?需要缴纳多少罚款,解决机制如何?请参阅以下指南。
申报截止日期及逾期申报罚款
根据《税收一般规定和程序法》(UU KUP)第7条的规定,年度所得税申报表的申报截止日期为:
- 个人纳税人: 纳税年度结束后最迟3个月(一般为3月31日)
- 企业纳税人(PT/CV): 纳税年度结束后最迟4个月(一般为4月30日)
逾期申报的行政处罚
如果超过该截止日期,DJP将对逾期提交SPT处以行政罚款:
- 个人纳税人: 每个纳税年度每份SPT 100,000印尼盾
- 企业纳税人(PT/CV): 每个纳税年度每份SPT 1,000,000印尼盾
重要提示: 上述罚款是对逾期申报(行政)的处罚。如果在重新计算SPT时发现少缴(第29条所得税),则会产生剩余税款利息处罚,根据DJP的月度参考利率计算。
忘记申报SPT的后果:会被刑事处罚吗?
许多人担心因为多年忘记申报SPT而立即被刑事起诉。从法律上讲,忘记或不了解程序并不会自动使某人承担刑事责任。
税务刑事处罚的确定(根据UU KUP)需要证明存在故意且严重损害国家收入的因素。然而,让SPT多年逾期未申报仍然可能引发行政问题,例如:
减轻和解决逾期SPT的步骤
为使逾期税务解决顺利进行且不出现致命错误,请遵循以下系统步骤:
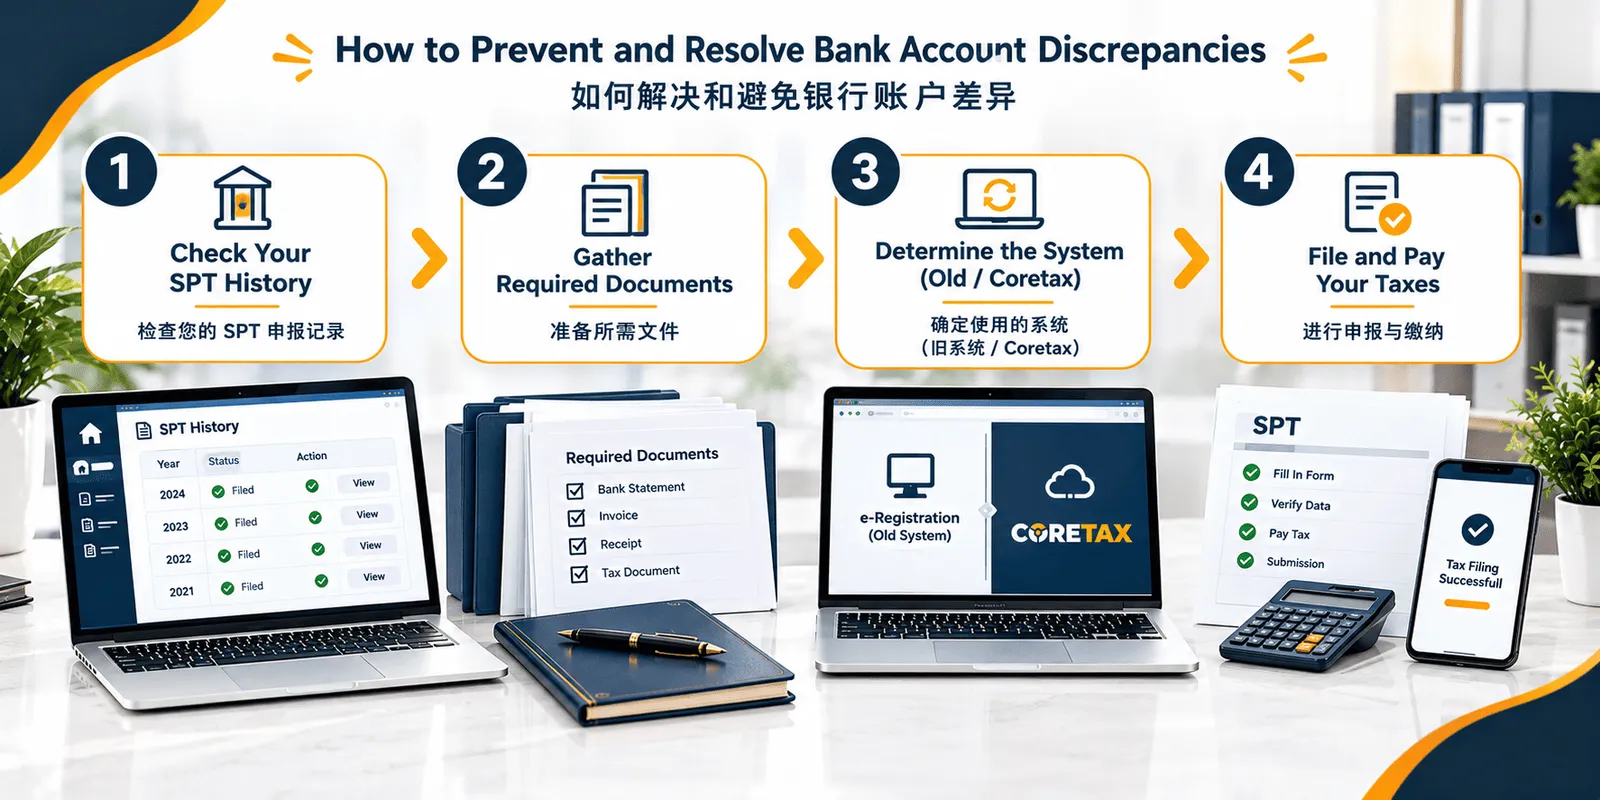
不要立即创建新的SPT。登录DJP Online门户或联系您注册的KPP,检查哪些纳税年度尚未提交。这对于防止重复申报很重要。
步骤2:根据相关纳税年度收集文件
根据每个纳税年度期间准备支持文件,包括:
- 员工: 该年度雇主提供的1721-A1/A2预扣证明。
- 企业主/自由职业者: 月度营业额记录、资产/财产清单、债务清单以及最终所得税缴款证明。
- 企业实体(PT/CV): 相关年度的财务报表(资产负债表和损益表)以及公司契约变更数据(如果管理层组成有调整)。
步骤3:注意申报系统的差异(旧系统 vs DJP Coretax)
税务申报程序根据纳税年度期间进行调整:
- 2024纳税年度及之前的SPT: 通过旧系统的DJP Online e-Form门户/应用程序填写和申报(包括正常或修正状态)。
- 2025纳税年度及之后的SPT: 使用集成的DJP Coretax系统填写和完成。
步骤4:结清少缴税款并保存BPE
如果SPT填写结果显示少缴状态,请先通过e-Billing代码付款,然后再提交报告。报告发送后,保存电子接收证明(BPE)作为合法合规证据的存档。
如果已经不再工作或企业已关闭怎么办?
停止工作或关闭业务运营不会自动消除申报以前年度SPT的义务。
如果将来您不再有收入或企业已正式停止:
- 个人: 在结清逾期SPT后,您可以申请非有效纳税人(NE)身份认定。
- 企业实体(PT/CV): 如果PT已停止运营但尚未通过契约解散,请先办理NE身份认定或正式解散程序,然后再申请注销NPWP。
关于逾期SPT的常见问题
逾期申报罚款必须在申报SPT之前缴纳吗?
不一定。您可以先申报逾期的年度SPT。逾期罚款的税务账单(STP)随后将由注册的KPP正式发出。
如果过去年度的预扣证明或税务文件丢失了怎么办?
您可以向雇主/税务预扣方索取预扣证明副本,或咨询注册KPP的评估员/账户代表(AR),以核对DJP系统中记录的历史数据。
与Awan Kusuma Legalitas一起整理您的税务合规和商业合法性
解决多年逾期SPT并更正税务数据需要精确性,以免引起触发SP2DK的计算错误。Awan Kusuma Legalitas团队随时准备提供专业协助,帮助有序且合规地编制、整理和申报所有企业和个人税务义务。
我们随时准备全面协助办理您的所有商业合法性和合规需求。从通过PT设立和个体PT设立进行法人实体注册,通过NIB办理营业执照,PKP身份确认,到整理年度SPT申报。与我们合作,您的商业行政和税务解决保证平静、有序和透明。
想咨询关于解决逾期年度SPT或整理公司税务行政?立即通过WhatsApp联系Awan Kusuma Legalitas团队,获取综合咨询会议!