Mendirikan badan usaha berupa Perseroan Terbatas (PT) merupakan langkah awal yang krusial dalam membangun legasi bisnis. Namun, tidak sedikit pelaku usaha yang menghadapi fase jeda setelah dokumen pendirian selesai, baik karena masih mengurus perizinan lanjutan, menyiapkan lokasi operasional, maupun merespons dinamika pasar.
Di tengah kondisi tersebut, muncul pertanyaan yang sangat sering diajukan: Jika PT belum beroperasi dan belum memiliki omzet, apakah perusahaan tetap wajib melaporkan pajak?
Jawabannya adalah YA, TETAP WAJIB. Banyak pengusaha pemula terjebak dalam anggapan salah bahwa kewajiban perpajakan baru timbul setelah bisnis menghasilkan uang. Artikel ini akan mengupas tuntas dasar hukum, status SPT Nihil, hingga konsekuensi administratif yang wajib diketahui setiap pemilik PT.
Apa yang Dimaksud Perusahaan Belum Beroperasi?
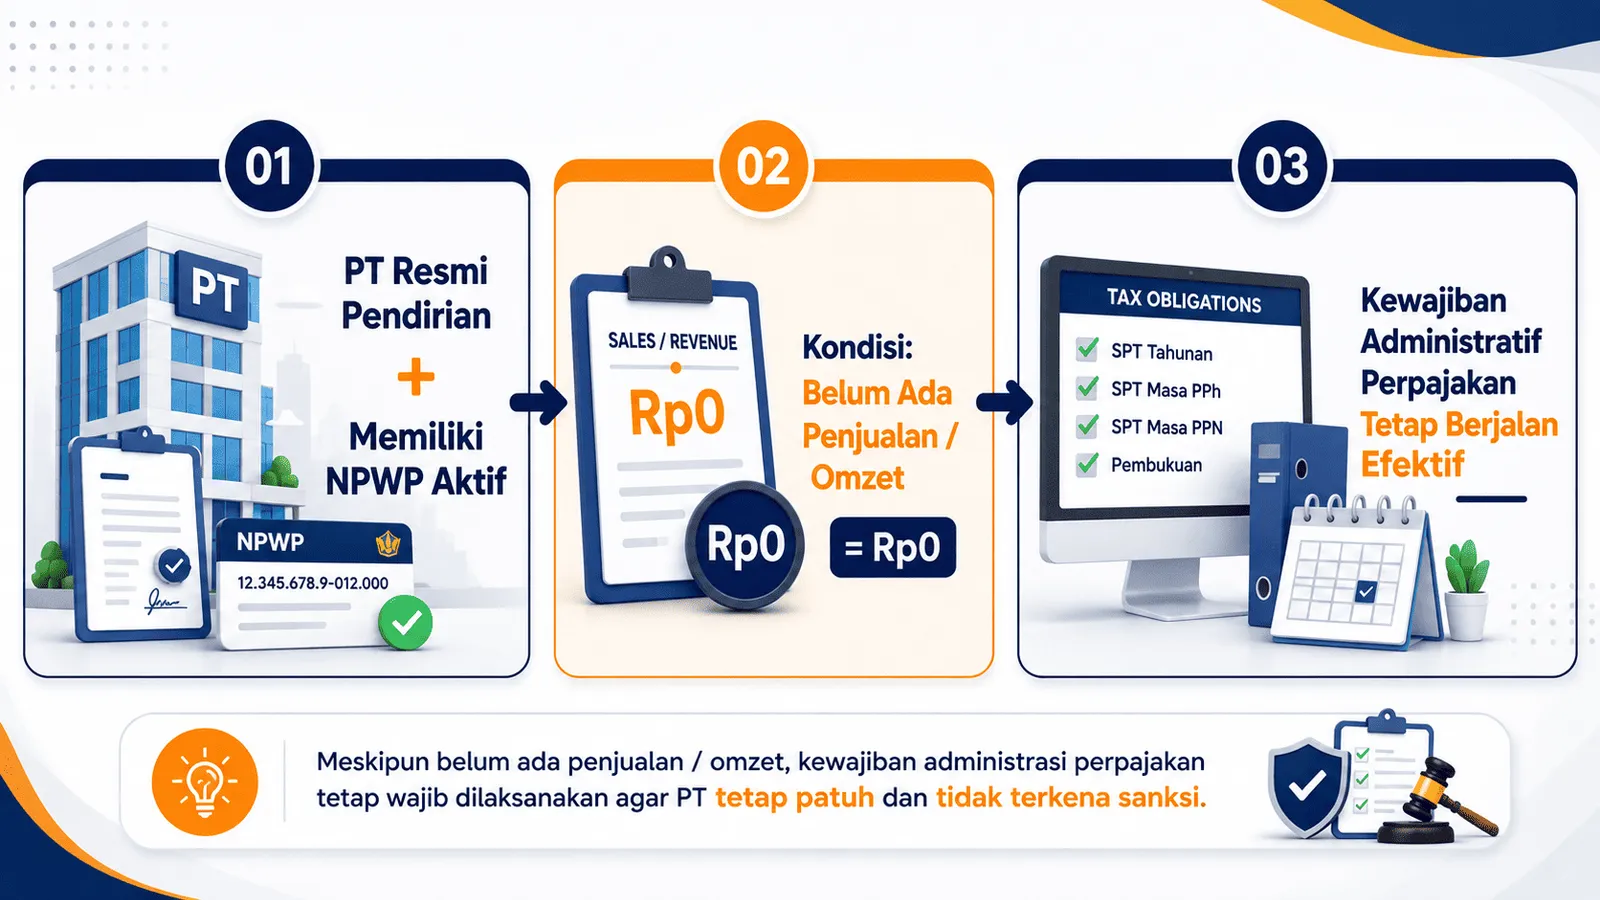
Perusahaan yang belum beroperasi adalah entitas bisnis yang telah resmi berdiri secara legal serta mengantongi Nomor Pokok Wajib Pajak (NPWP), tetapi belum menjalankan kegiatan operasional komersial. Artinya, PT tersebut belum mencatatkan penjualan, belum menerima pendapatan, serta belum menghasilkan keuntungan.
Kewajiban Lapor SPT Tahunan Bagi PT Baru
Kewajiban menyampaikan Surat Pemberitahuan (SPT) Tahunan sama sekali tidak ditentukan oleh ada atau tidaknya omzet perusahaan. Parameter utamanya terletak pada status kepemilikan NPWP Badan yang aktif.
Contoh Ilustrasi:
PT Sinar Terang Jaya resmi berdiri pada Januari 2026, namun operasional bisnis baru direncanakan berjalan penuh pada tahun 2027. Meskipun sepanjang tahun 2026 perusahaan tidak memiliki penjualan maupun pendapatan sama sekali, PT Sinar Terang Jaya tetap wajib menyampaikan SPT Tahunan untuk Tahun Pajak 2026.
Selain SPT Tahunan, perusahaan juga wajib memperhatikan kewajiban pajak bulanan (Masa). Apabila PT telah mempekerjakan karyawan atau memberikan imbalan kepada jajaran direksi, perusahaan memiliki kewajiban untuk memotong, menyetor, dan melaporkan PPh Pasal 21, meskipun kegiatan usaha utama belum menghasilkan rupiah.
Memahami Konsep SPT Nihil
Bagi entitas yang belum beroperasi, jenis laporan yang disampaikan umumnya berbentuk SPT Nihil.
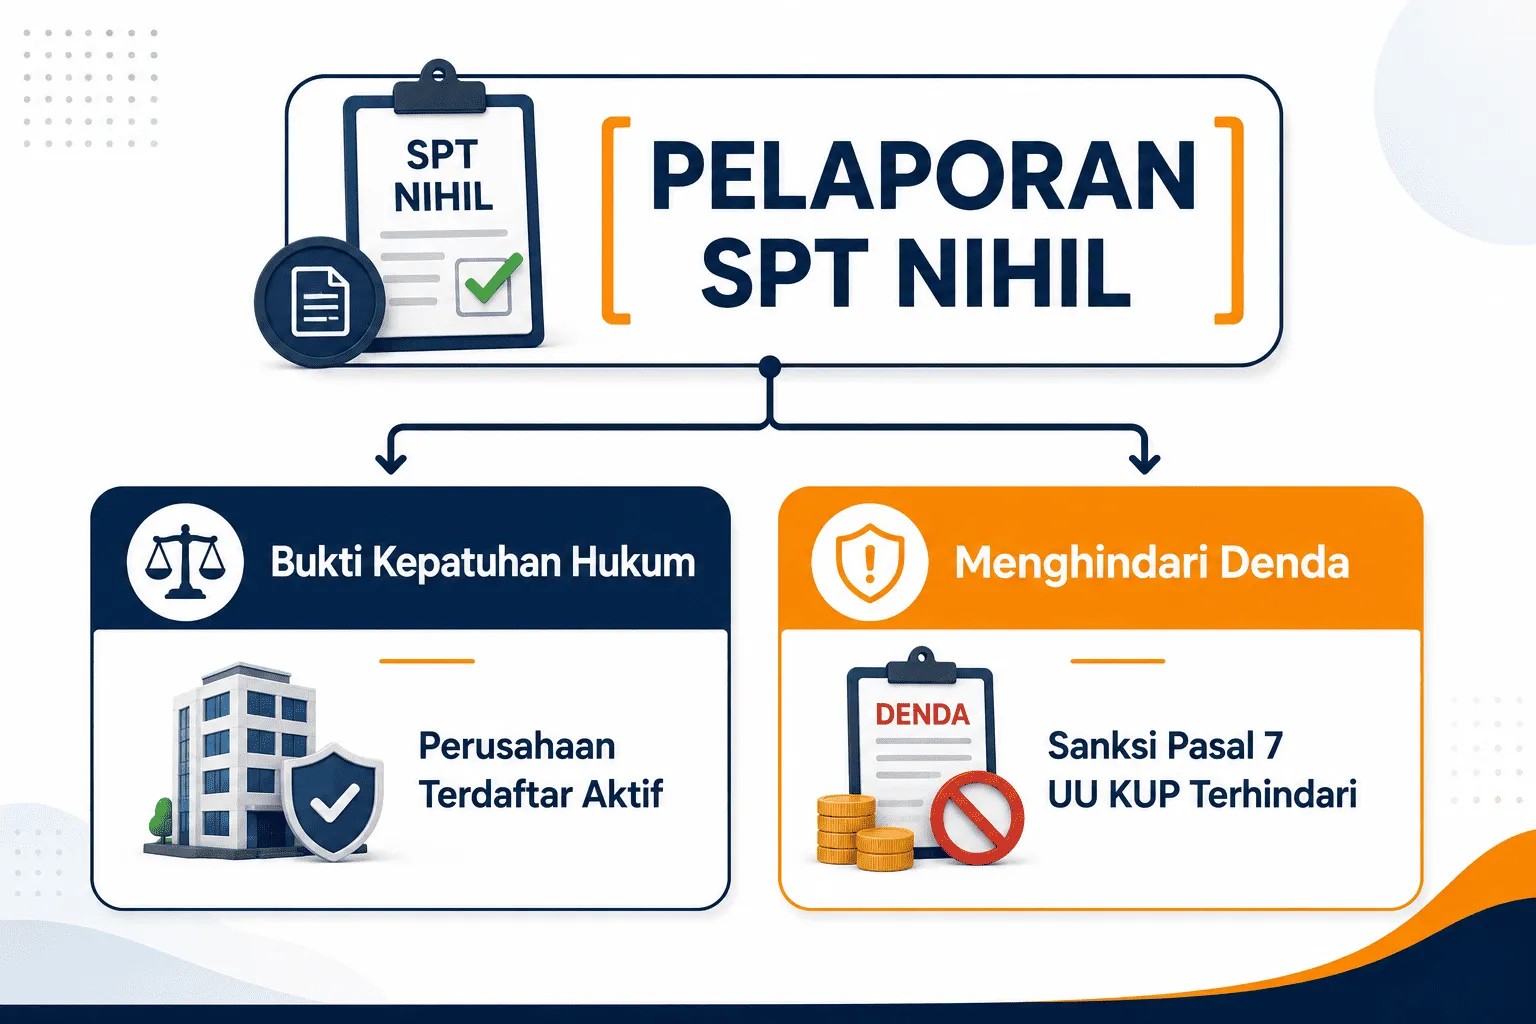
SPT Nihil adalah laporan perpajakan yang disampaikan ketika perusahaan tidak memiliki nilai pajak yang terutang atau harus dibayar. Melalui SPT Nihil, perusahaan secara resmi memberitahukan kepada otoritas pajak bahwa keberadaan PT tetap aktif, namun belum mencatatkan aktivitas keuangan yang menimbulkan pajak terutang.
Kapan PT Mulai Wajib Membayar Pajak?
Penting untuk membedakan antara kewajiban melapor dan kewajiban membayar:
- Kewajiban Melapor: Timbul sejak NPWP Badan diterbitkan.
- Kewajiban Membayar: Timbul ketika perusahaan telah menjalankan transaksi komersial, menerima penghasilan objek pajak, atau memenuhi syarat sebagai PKP (Pengusaha Kena Pajak).
Oleh karena itu, Anda tidak perlu khawatir harus mengeluarkan anggaran untuk membayar pajak penghasilan selama bisnis memang belum mencetak omzet. Yang terpenting adalah konsistensi dalam menyampaikan laporan.
Konsekuensi Mengabaikan Laporan SPT Tahunan
Abaikan terhadap kewajiban pelaporan dapat mendatangkan berbagai dampak negatif yang mengganggu stabilitas bisnis di kemudian hari:
- Sanksi Denda Administrasi: Berdasarkan Pasal 7 Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), Keterlambatan atau tidak menyampaikan SPT Tahunan Wajib Pajak Badan dikenai sanksi denda administrasi sebesar Rp1.000.000 per tahun pajak.
- Kendala Administrasi Perbankan: Saat perusahaan hendak mengajukan pinjaman modal atau membuka rekening bisnis tambahan, pihak bank akan memeriksa kepatuhan pajak melalui Tax Clearance atau KSWP (Keterangan Status Wajib Pajak).
- Profl Kepatuhan Terganggu: Riwayat perpajakan yang buruk dapat memicu pengawasan lebih ketat dari kantor pelayanan pajak (KPP) setempat.
Kesalahan Umum PT Baru Terkait Pajak
Beberapa kekeliruan yang sering dilakukan oleh pendiri perusahaan pemula antara lain:
- Menganggap Tanpa Omzet Berarti Bebas Lapor: Mengabaikan SPT Tahunan hanya karena belum ada transaksi penjualan.
- Menunda Pembukuan: Tidak melakukan pencatatan keuangan sejak hari pertama berdiri. Padahal, biaya-biaya pra-operasional (seperti pembuatan akta, pengurusan NIB, atau sewa kantor) wajib dicatat dengan baik.
- Penyimpanan Dokumen yang Berantakan: Tidak mengarsipkan berkas legalitas dan bukti transaksi secara terstruktur.
Tips Menjaga Kepatuhan Pajak Sebelum Operasional
Agar bisnis Anda berjalan mulus tanpa terkendala masalah perpajakan, terapkan langkah antisipatif berikut:
- Catat Batas Waktu Pelaporan: Pelaporan SPT Tahunan Wajib Pajak Badan memiliki batas waktu paling lambat tanggal 30 April setiap tahunnya.
- Rapikan Arsip Legalitas: Simpan dokumen akta pendirian, SK Kemenkumham, NPWP, NIB, dan perizinan pendukung dalam satu folder khusus.
- Mulai Pembukuan Sederhana: Catat setiap modal yang disetorkan serta pengeluaran awal perusahaan.
- Gunakan Pendampingan Profesional: Apabila jajaran direksi berfokus pada persiapan operasional bisnis, serahkan tata kelola administrasi pajak kepada konsultan yang berpengalaman.
FAQ Seputar Pajak PT Belum Beroperasi
Apakah PT yang belum beroperasi tapi punya karyawan wajib lapor pajak?
Ya. Jika perusahaan membayarkan gaji atau imbalan kepada karyawan maupun pengurus, terdapat kewajiban pemotongan dan pelaporan PPh Pasal 21 secara berkala.
Berapa denda jika PT tidak melaporkan SPT Tahunan Badan?
Sesuai UU KUP, denda keterlambatan atau tidak melaporkan SPT Tahunan Wajib Pajak Badan adalah sebesar Rp1.000.000.
Apakah status NPWP bisa dinonaktifkan sementara jika belum beroperasi?
Perusahaan dapat mengajukan status Wajib Pajak Non-Efektif (NE) ke KPP apabila memenuhi kriteria tertentu, namun hal ini membutuhkan proses verifikasi dari fiskus.
Solusi Kepatuhan Perpajakan Bersama Awan Kusuma Legalitas
Mengelola kepatuhan pajak di tengah kesibukan mempersiapkan operasional bisnis sering kali menguras waktu dan tenaga. Jangan biarkan sanksi denda administrasi merusak reputasi perusahaan yang baru Anda rintis.
Tim konsultan Awan Kusuma Legalitas siap membantu Anda mengelola seluruh kewajiban administrasi perpajakan, mulai dari penyusunan pembukuan awal, pelaporan SPT Tahunan Nihil maupun Komersial, hingga pemenuhan legalitas perizinan usaha.
PT Anda sudah berdiri namun belum beroperasi dan ragu mengenai kewajiban pajaknya? Hubungi Kami Via WhatsApp sekarang juga untuk konsultasi gratis bersama Tim Konsultan Awan Kusuma!