许多企业主认为每家公司在成立之初就必须具备应纳税企业家(PKP)资格。事实上,这项义务仅在企业满足国家税务法规规定的资格后才产生。不少企业主也只是在潜在B2B客户或政府机构在招标合作中要求正式税务发票时才意识到这一资格的重要性。
PKP资格不由公司的年龄或法律实体形式决定。在印尼税法中,此项义务的主要门槛基于企业在单一财政年度内实现的总营业额值。
什么是应纳税企业家(PKP)?
应纳税企业家(PKP)是经税务总局(DJP)正式确认的企业或个人,负责对应税货物和应税服务的交付征收、缴纳和报告增值税(VAT)和奢侈品销售税(PPnBM)。
PKP确认为企业发展提供合法性和战略优势:
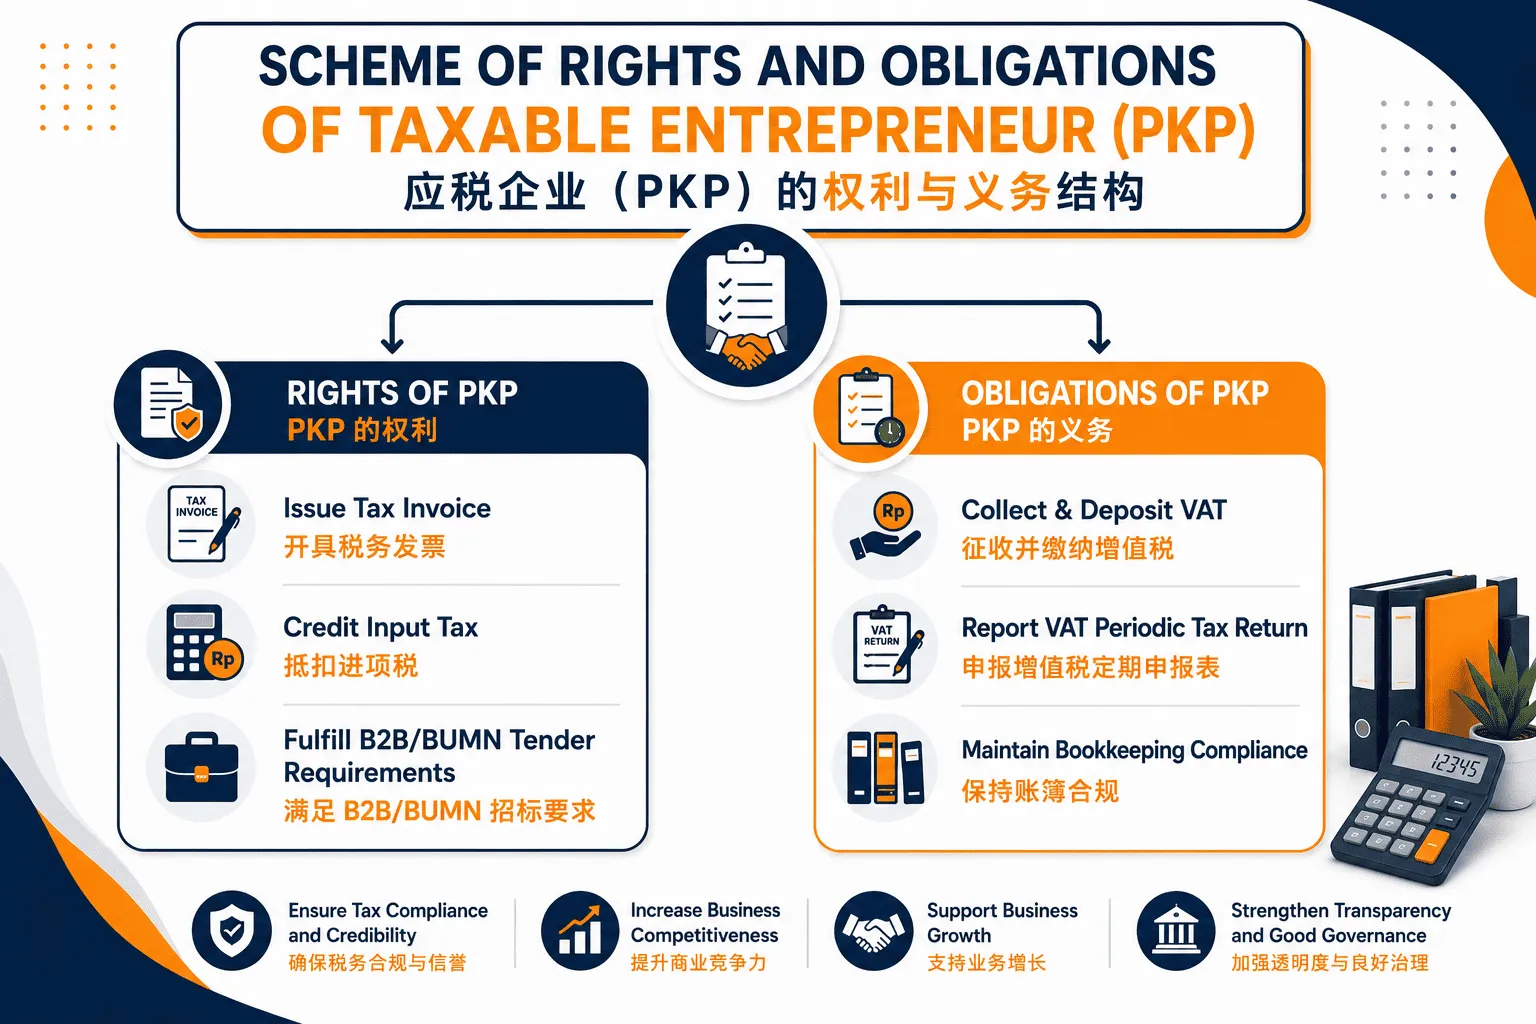
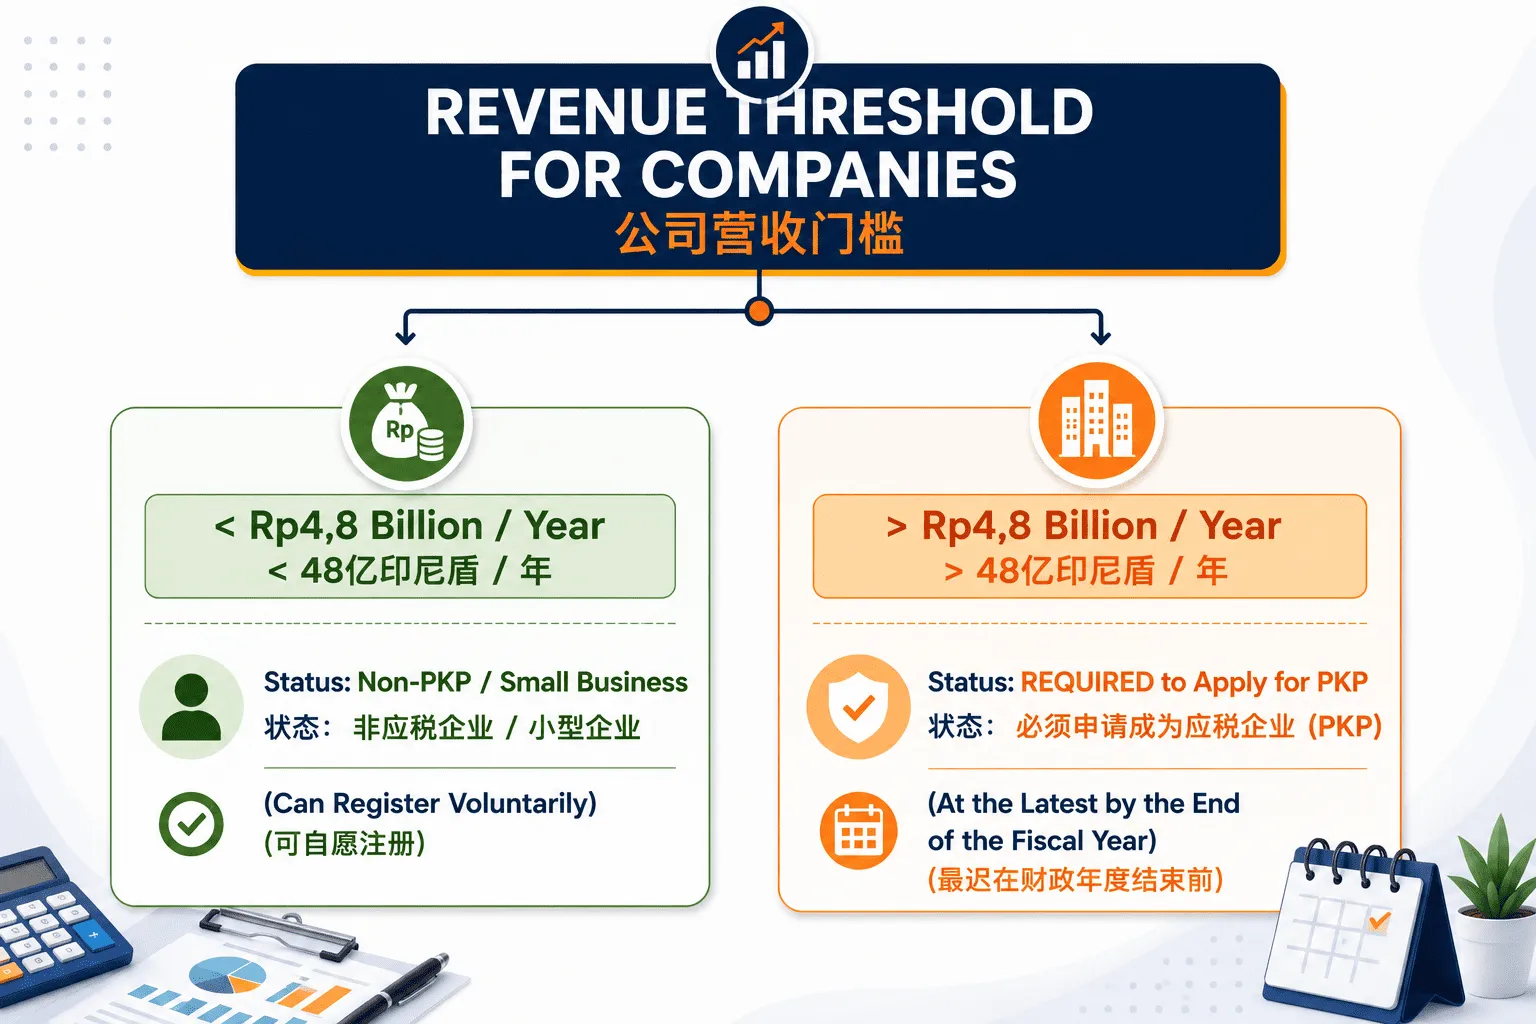
PKP营业额门槛:每年48亿印尼盾
要求企业成为PKP的主要条件是单一财政年度内营业额超过48亿印尼盾。
该规定由 PMK 197/PMK.03/2013号条例 规定,并通过实施条例 2023年第164号财政部长条例(PMK 164/2023) 和 PER-7/PJ/2025号税务总局条例 予以重申。
提交时间和增值税征收的模拟
许多企业主认为增值税征收在营业额达到48亿印尼盾的当月直接适用。事实上,法律规定了行政时间阶段:
- 案例示例: 您的公司截至6月的累计营业额为32亿印尼盾,然后在7月激增至49亿印尼盾。
- 报告截止日期: 根据PMK 164/2023第17条第(3)款,您必须在同一财政年度结束前提交PKP确认申请。
- 增值税征收开始: 征收、缴纳和报告增值税的义务仅从下一财政年度的首个税期开始生效,除非您提交提前征收增值税的申请并获得DJP批准。
除营业额限额外,还有哪些人必须成为PKP?
除营业额超过48亿印尼盾的企业外,还有根据PER-7/PJ/2025规定需要提交PKP确认的其他法律主体:
- 联合运营(KSO): 如果联合体营业额超过48亿印尼盾或其成员实体之一已具有PKP资格,联合运营或KSO商业实体必须被确认为PKP。
- 政府机构或部门: 在运营业务活动中交付应税货物/服务的政府实体必须注册为PKP。
5. 营业额低于48亿印尼盾的企业可以成为PKP吗?
可以。总营业额尚未达到48亿印尼盾的小型企业主被允许申请自愿PKP确认。
自愿步骤通常是为了提高公司信誉、促进与大型企业伙伴的交易,以及利用初始资本货物采购的进项税抵免机制。
延迟PKP确认的风险和法律后果
1. DJP的职务确认
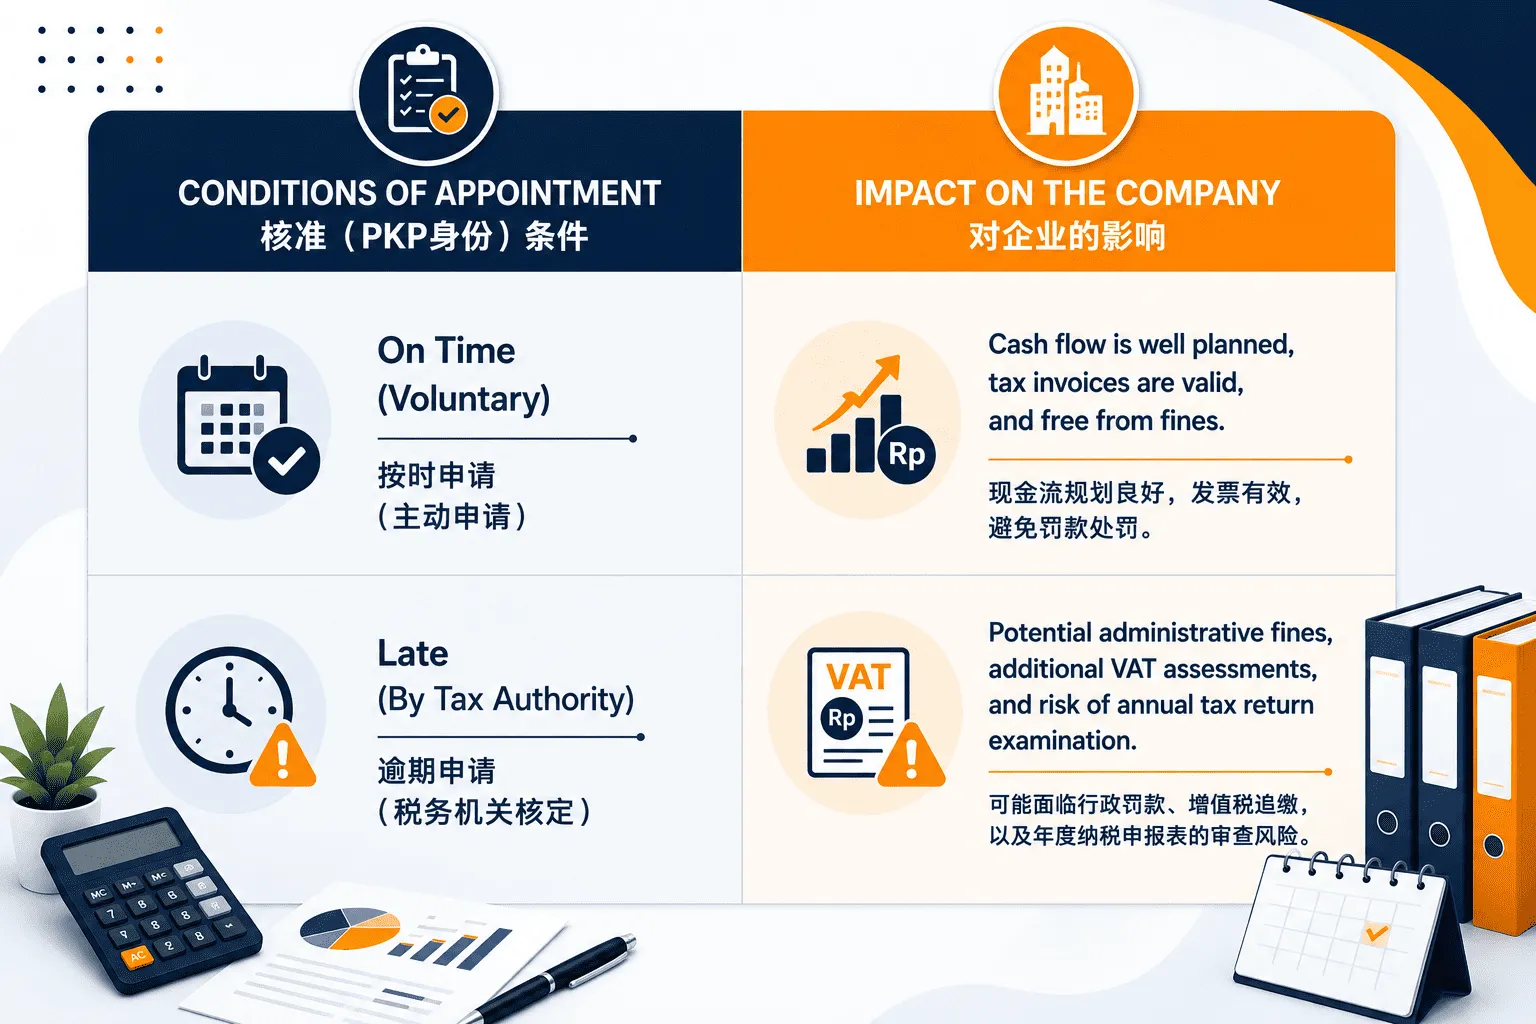
如果您的企业已满足营业额标准但尚未自行报告,当地税务局有权根据PER-7/PJ/2025第55条第(1)款发布职务PKP确认。此评估基于第三方数据、银行数据和买方发票交易的审计。
2. 罚款和追溯性税款
如果通过职务确认,DJP有权收取自确定之日起本应征收的增值税义务,加上根据税法(UU KUP)的行政利息制裁。这无疑会干扰您企业的运营现金流。
关于PKP确认的常见问题
要求企业成为PKP的营业额限额是多少?
根据PMK 197/PMK.03/2013和PMK 164/2023的规定,营业限额为单一财政年度48亿印尼盾。
营业额超过48亿印尼盾后的报告截止日期是什么?
确认申请必须在企业营业额超过该限额的财政年度结束前提交。
已获得的PKP资格可以撤销吗?
可以。PKP撤销可应纳税人自身要求(例如,由于营业额持续下降)进行,或由KPP在以下情况下通过职务撤销:公司不活跃、虚拟办公室地址无法找到,或有迹象表明滥用税务发票。
与Awan Kusuma Legalitas一起保障您的企业税务合规
监控营业额变动和管理税务管理需要精确性,以免企业承担不必要的制裁。
Awan Kusuma Legalitas 的专业顾问团队随时准备协助您的公司履行全面的企业合法性,从NIB等基本合法性的签发,通过 虚拟办公室 提供合法营业地址,到 PKP确认 申请和年度SPT报告 的协助。
想评估您的营业额状况或需要PKP确认办理方面的帮助?立即通过WhatsApp联系Awan Kusuma Legalitas团队,获取免费咨询服务!