并非所有商业实体或纳税人识别号(NPWP)持有者都持续拥有活跃的经济活动。在某些情况下,例如公司暂时停止商业运营或正在解散过程中,税务总局(DJP)提供了一种称为非有效纳税人(NE)状态的行政调整机制。
通过税务法规调整和Coretax系统(PMK 81/2024)的整合,该术语也被称为非活跃纳税人。准确理解NE状态对于企业主避免不必要的税务报告逾期罚款至关重要。
什么是非有效纳税人(NE)?
非有效纳税人(NE)是DJP授予纳税人的一种行政状态,适用于暂时不再满足主动纳税人主观和客观要求,但其NPWP注册号尚未被永久注销的情况。
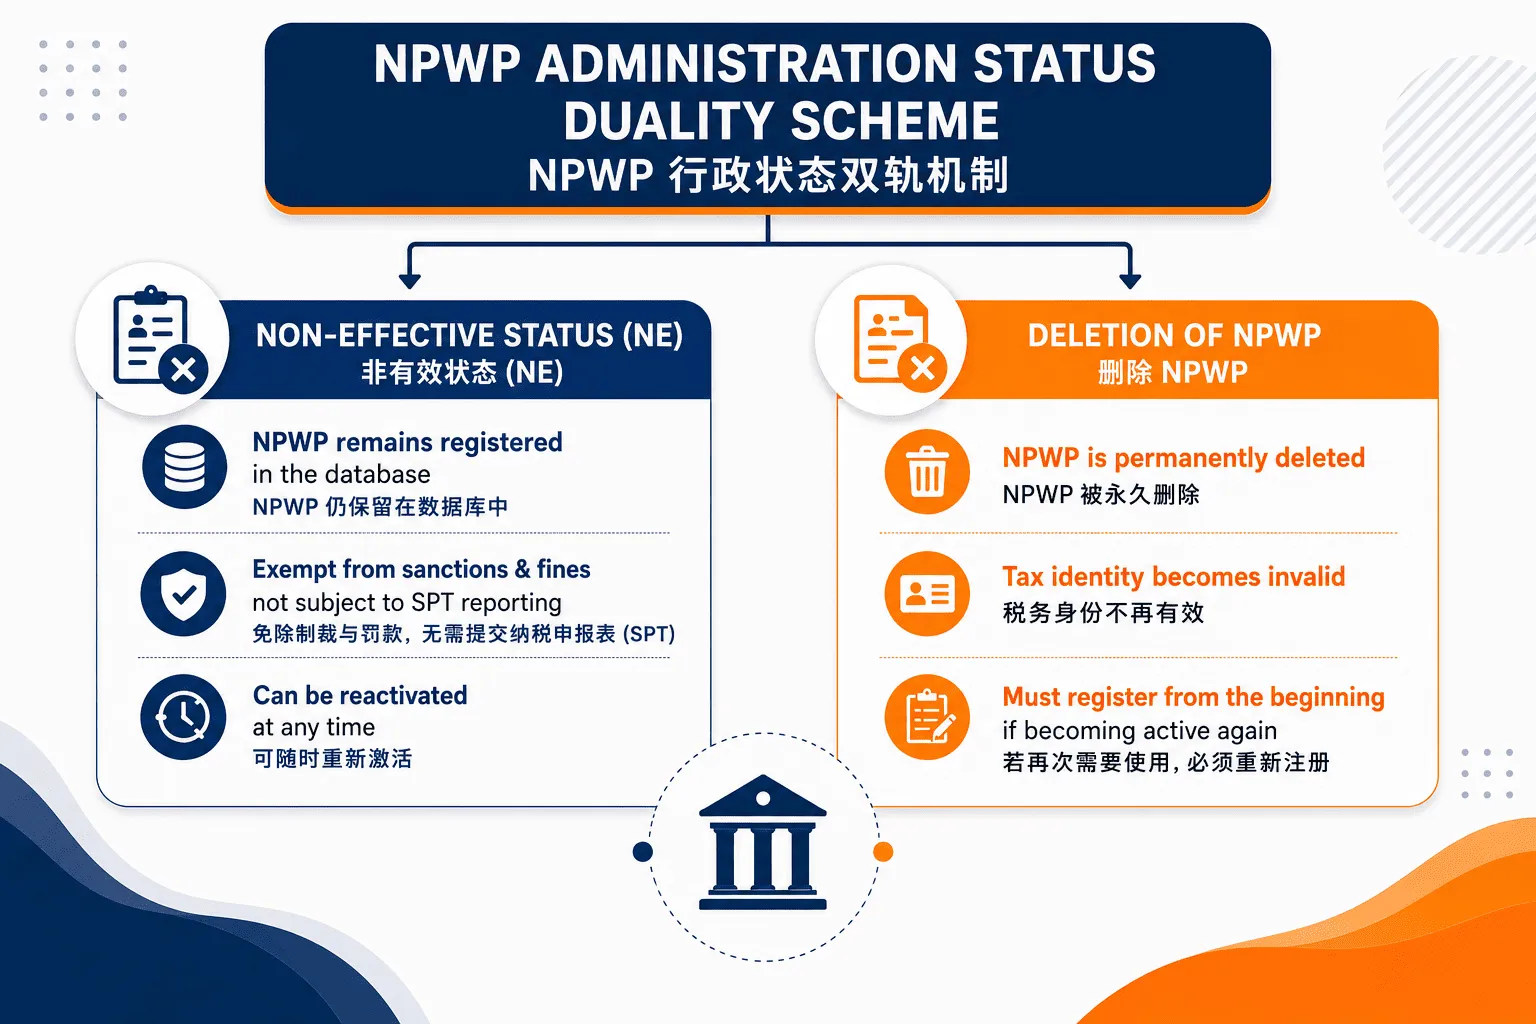
需要记住的关键点是: NE状态与NPWP注销不同。在NE状态下,您的税务权利和身份仅被"冻结"并可恢复。
NE状态确定的法律依据
非有效纳税人状态确定的政策和标准由一套官方政府法规规定:
- 2024年第147号财政部长条例(PMK 147/PMK.03/2017): 规定注册程序、NE确定和NPWP注销。
- PER-04/PJ/2020号税务总局条例: NPWP管理、电子证书和PKP确认的技术指南。
- 2024年第81号财政部长条例: 基于Coretax系统的税务行政调整,采用了非活跃纳税人的术语。
非有效状态确定的标准
DJP不会随意确定NE状态。对于企业和个人类别,都有可衡量的指标:
1. 企业纳税人(公司/PT/CV)
- 已停止所有商业运营活动但尚未完成法律解散程序的公司。
- 正在进行清算或破产程序的公司。
- 连续2年未提交定期/年度SPT且无法找到其地址的商业实体。
2. 个人纳税人
- 已破产的自由职业者或企业主。
- 不再有收入或其收入低于非应税收入(PTKP)门槛的劳动者。
- 在12个月内于国外居住或定居超过183天的纳税人。
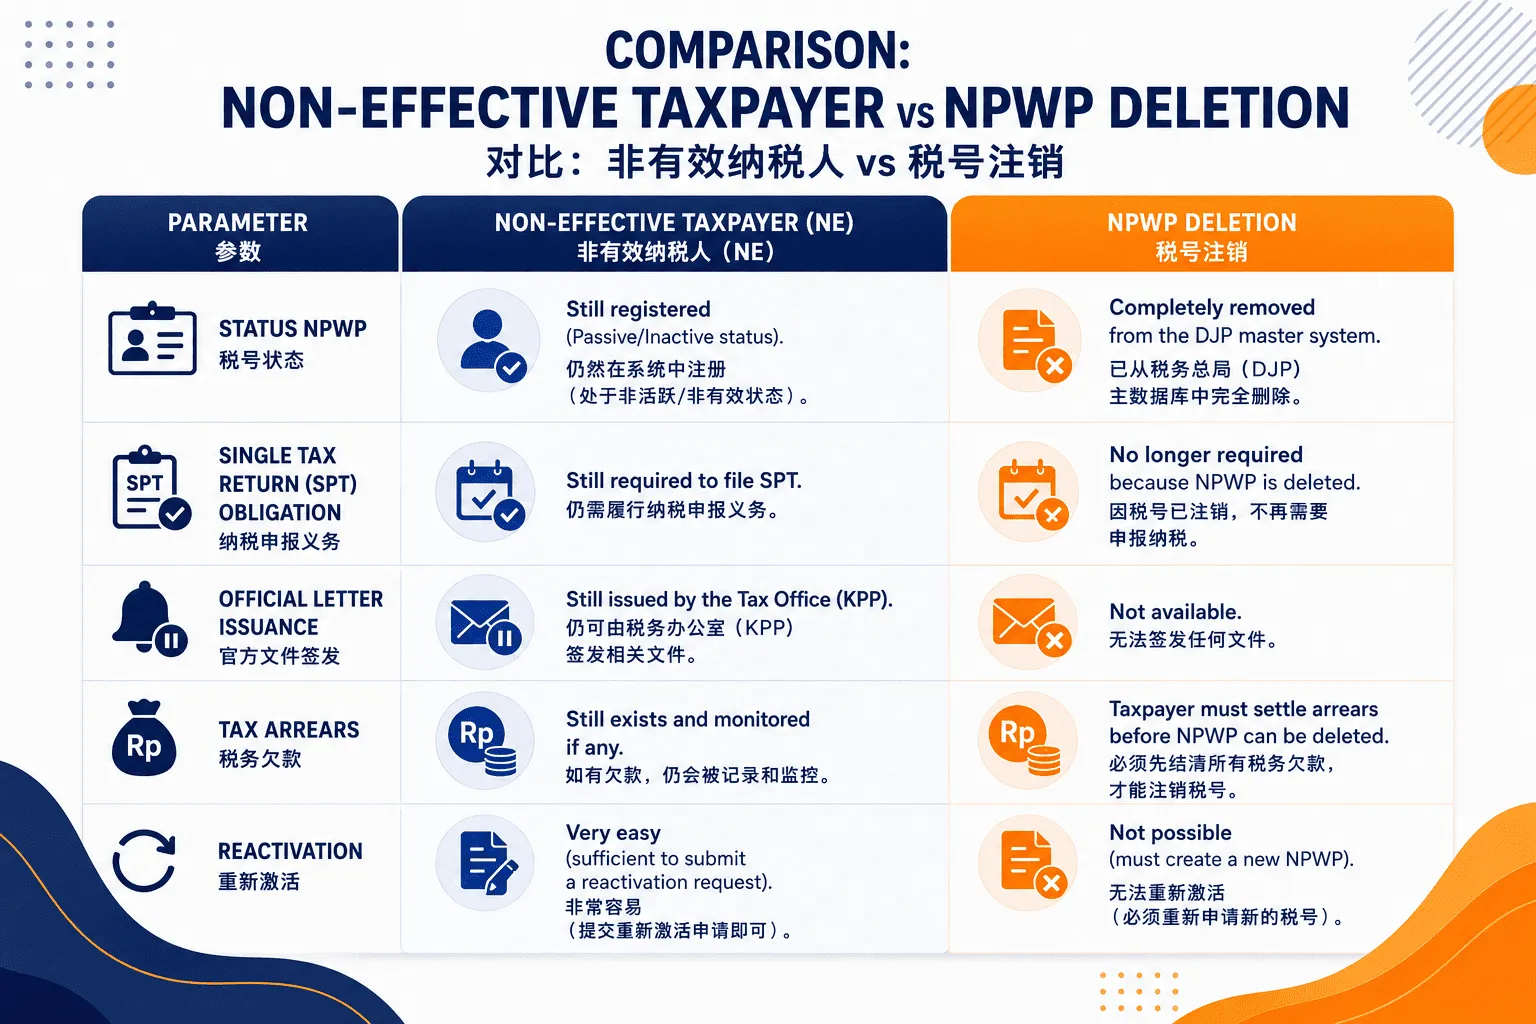
比较:非有效纳税人 vs NPWP注销
为避免在确定企业的行政步骤时出错,以下是两者的根本区别:
拥有NE状态的法律后果
申请NE状态会为纳税人带来若干合乎逻辑的后果:
- 免于SPT逾期罚款: 只要NE状态有效,您将不会因未提交年度SPT而受到行政罚款。
- 无警告信: KPP系统关闭了关于定期报告义务的自动提醒函发出功能。
- 税务债务责任依然存在: NE状态不会消除NE决定日期之前产生的税务应收款或制裁。
申请NE状态的程序
非有效状态的确定可通过两个主要渠道进行:
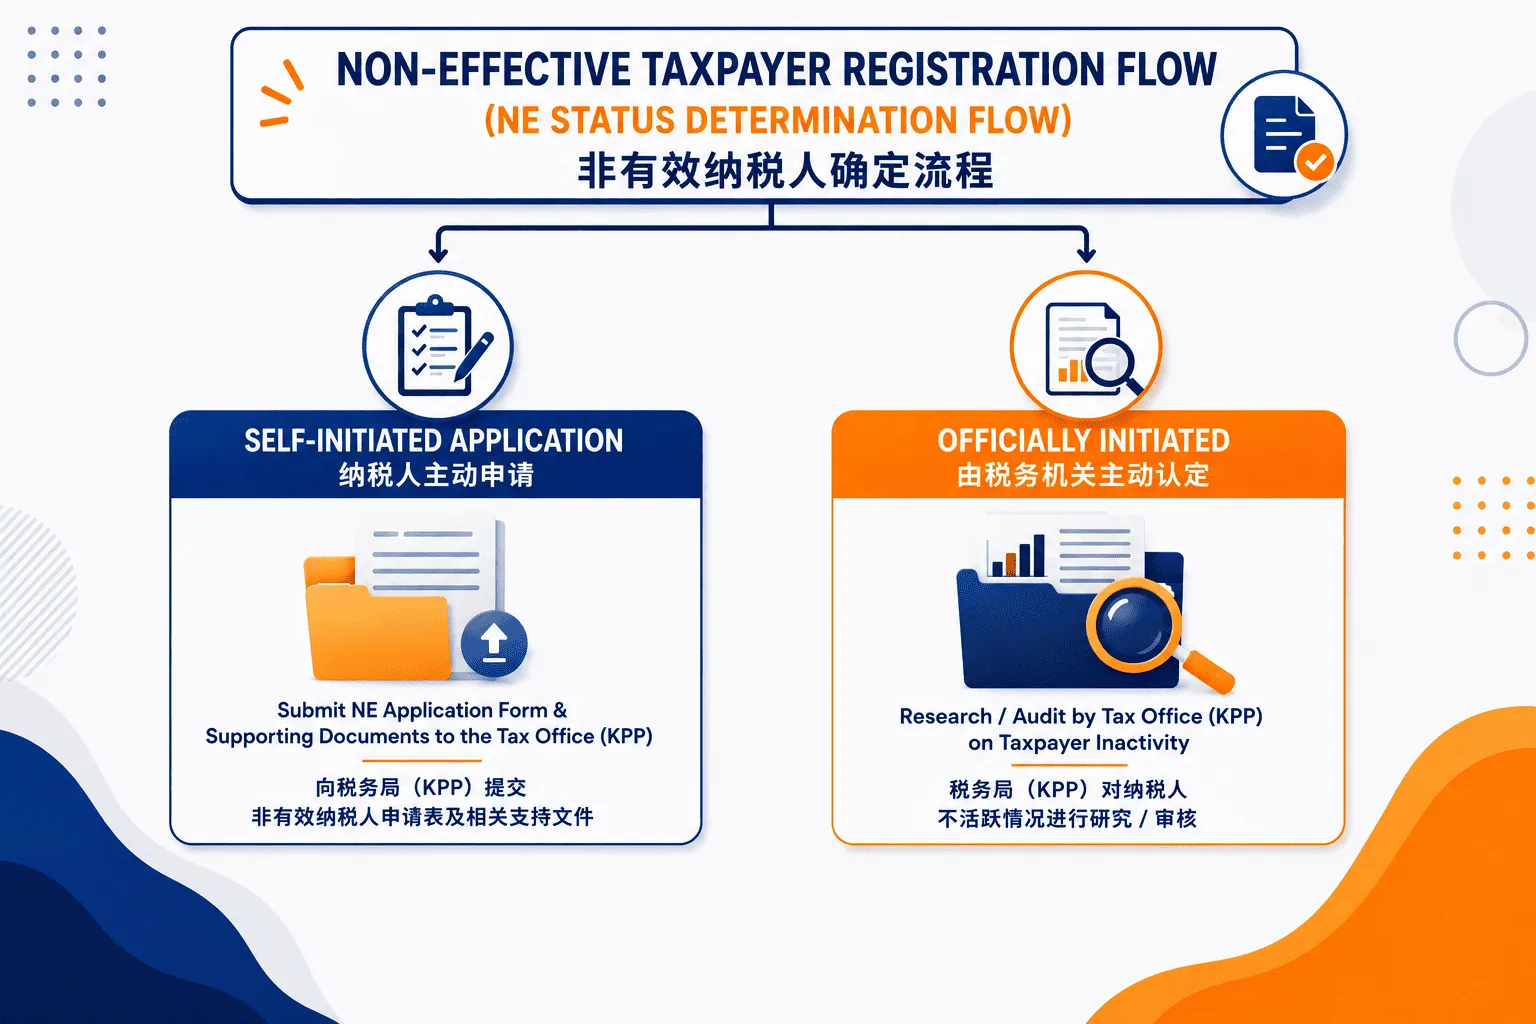
- 自行申请: 纳税人填写NE申请表并连同证明文件(如来自村庄/主管机构的业务停止证明)提交至注册的KPP。
- 职务确定: 如果纳税人被证明在一定时期内不活跃,DJP将基于e-Coretax数据分析自动确定NE状态。
关于非有效纳税人的常见问题
具有NE状态的公司可以开具电子税务发票(e-Faktur)吗?
不可以。具有NE状态的公司必须先申请恢复税务状态,才能开具税务发票。
具有NE状态的NPWP可以重新激活吗?
可以。如果您的业务恢复运营,您只需向注册的KPP提交纳税人重新激活申请即可完全重新激活NPWP。
NE状态等同于公司解散吗?
不。NE状态仅涉及税务行政方面。公司解散需要单独的法律程序,如在法律与人权部进行清算和契约撤销。
与Awan Kusuma Legalitas一起管理税务合规和企业合法性
确保您公司的税务状态保持合法合规,对于避免未来的制裁和行政问题至关重要。
如果您的公司经历了运营格局的变化,无论是计划重组、关闭业务还是开设新业务,Awan Kusuma Legalitas 顾问团队都准备协助您全面整理企业法律结构。我们的服务包括 PT设立、NIB许可管理、年度SPT报告协助 以及 PT解散/清算 的法律程序。
想咨询您公司的税务状态或业务合法性需求?立即通过WhatsApp联系Awan Kusuma Legalitas团队,获取专业处理!