Tidak semua entitas bisnis atau pemilik Nomor Pokok Wajib Pajak (NPWP) memiliki aktivitas ekonomi yang berjalan aktif secara terus-menerus. Pada kondisi tertentu, seperti perusahaan yang menghentikan kegiatan usaha sementara atau sedang dalam proses pembubaran, Direktorat Jenderal Pajak (DJP) menyediakan mekanisme penyesuaian administrasi yang dikenal sebagai status Wajib Pajak Non-Efektif (NE).
Melalui penyesuaian regulasi perpajakan serta integrasi sistem Coretax (PMK 81/2024), istilah ini juga dikenal sebagai Wajib Pajak Non-Aktif. Memahami status NE secara tepat sangat penting bagi para pemilik usaha agar terhindar dari sanksi denda denda keterlambatan pelaporan pajak yang tidak perlu.
Apa Itu Wajib Pajak Non-Efektif (NE)?
Wajib Pajak Non-Efektif (NE) adalah status administratif yang diberikan DJP kepada wajib pajak yang untuk sementara waktu tidak lagi memenuhi persyaratan subjektif maupun objektif sebagai wajib pajak aktif, namun nomor registrasi NPWP miliknya belum dihapus secara permanen.
Dasar Hukum Penetapan Status NE
Kebijakan dan kriteria penetapan Wajib Pajak Non-Efektif diatur dalam seperangkat regulasi resmi pemerintah:
- Peraturan Menteri Keuangan Nomor 147/PMK.03/2017: Mengatur tata cara pendaftaran, penetapan NE, hingga penghapusan NPWP.
- Peraturan Direktur Jenderal Pajak Nomor PER-04/PJ/2020: Petunjuk teknis administrasi NPWP, Sertifikat Elektronik, dan pengukuhan PKP.
- Peraturan Menteri Keuangan Nomor 81 Tahun 2024: Penyesuaian administrasi perpajakan berbasis sistem Coretax yang mengadopsi istilah Wajib Pajak Non-Aktif.
Kriteria Penetapan Status Non-Efektif
DJP tidak menetapkan status NE secara sembarangan. Terdapat indikator terukur baik untuk kategori Badan Usaha maupun Orang Pribadi:
1. Wajib Pajak Badan (Perusahaan / PT / CV)
- Perusahaan yang telah menghentikan seluruh kegiatan operasional komersialnya namun belum menyelesaikan proses hukum pembubaran.
- Perusahaan yang sedang dalam proses likuidasi atau kebangkrutan.
- Badan usaha yang tidak melakukan penyampaian SPT Masa/Tahunan selama 2 tahun berturut-turut dan tidak ditemukan keberadaan alamatnya.
2. Wajib Pajak Orang Pribadi
- Pekerja bebas atau pengusaha yang telah gulung tikar.
- Pekerja yang tidak lagi memiliki penghasilan atau penghasilannya berada di bawah batas Penghasilan Tidak Kena Pajak (PTKP).
- Wajib Pajak yang tinggal atau berdomisili di luar negeri lebih dari 183 hari dalam jangka waktu 12 bulan.
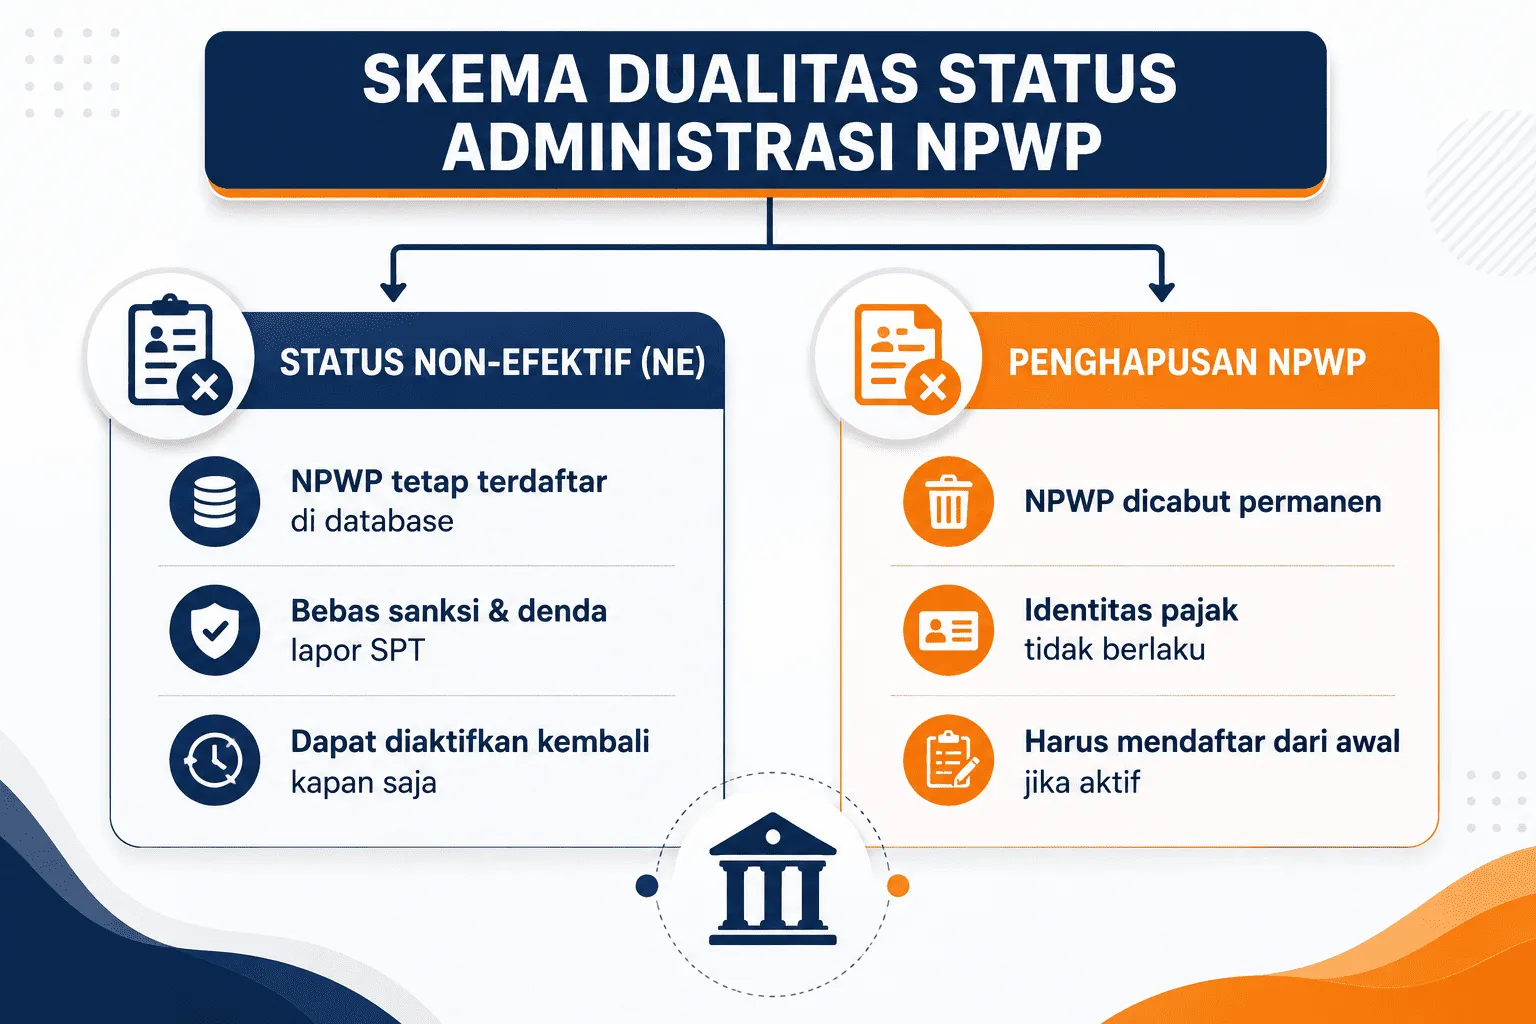
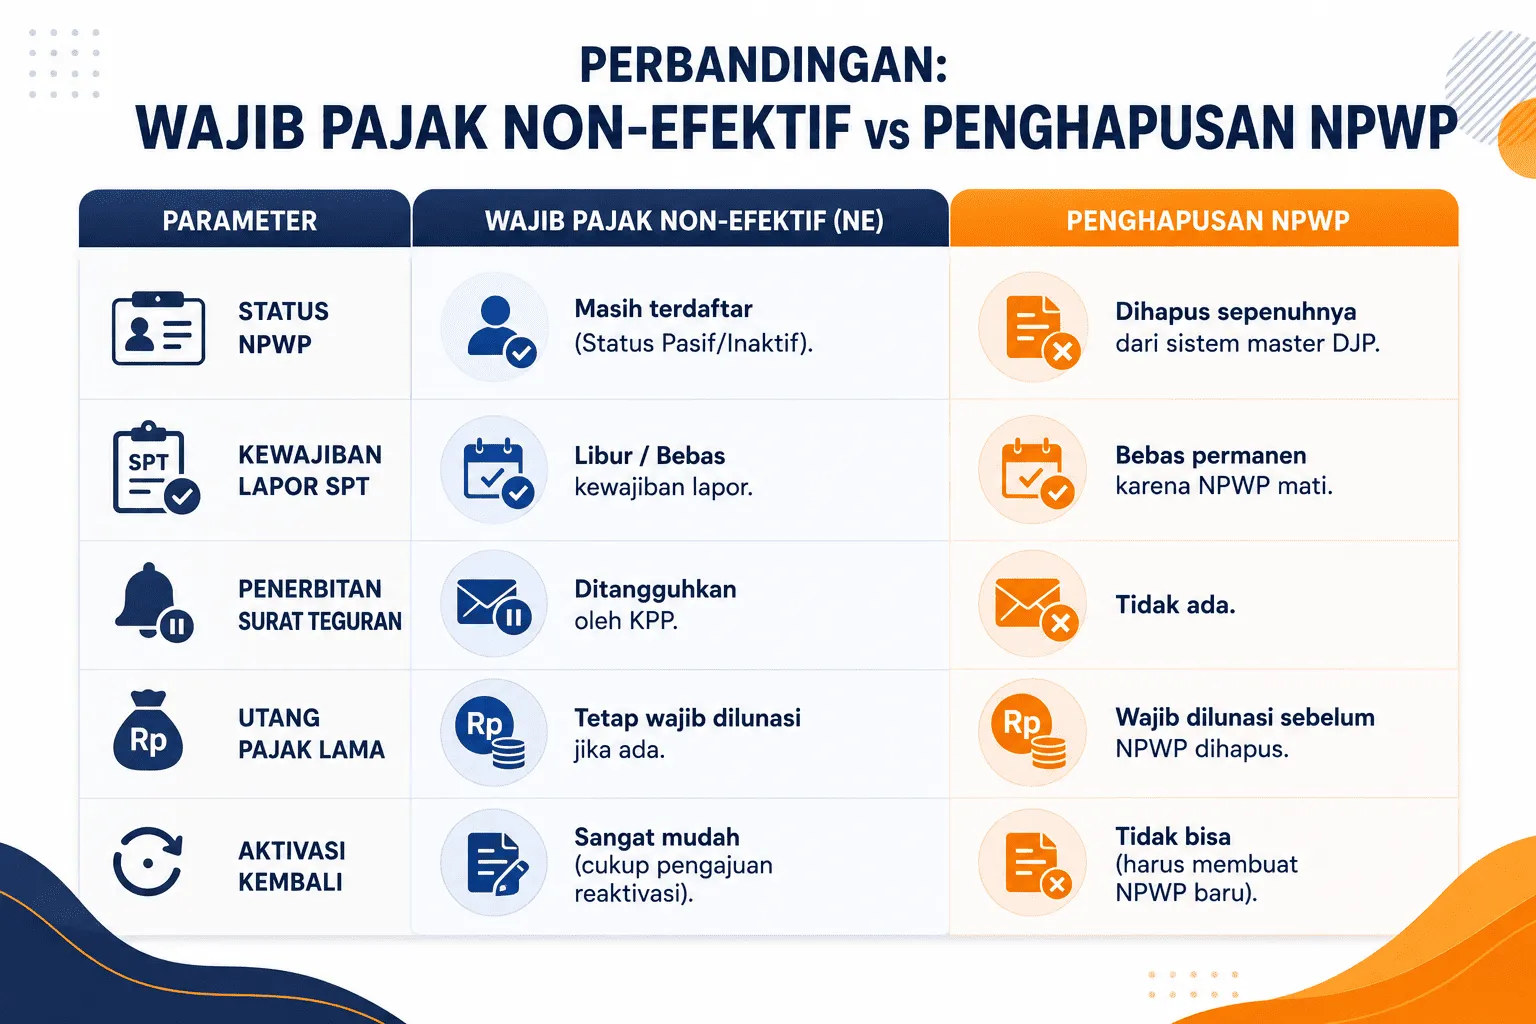
Perbandingan: Wajib Pajak Non-Efektif vs Penghapusan NPWP
Agar tidak keliru menentukan langkah administratif bisnis Anda, berikut adalah perbedaan mendasar keduanya:
Konsekuensi Hukum Memiliki Status NE
Mengajukan penetapan status NE memberikan sejumlah konsekuensi logis bagi wajib pajak:
- Bebas Denda Keterlambatan SPT: Selama status NE aktif, Anda tidak akan dijatuhi denda administratif (seperti denda Rp100.000 untuk Orang Pribadi atau Rp1.000.000 untuk Badan) karena tidak menyampaikan SPT Tahunan.
- Tidak Ada Surat Teguran: Sistem KPP mematikan fungsi penerbitan surat imbauan otomatis terkait kewajiban pelaporan berkala.
- Tanggung Jawab Utang Pajak Tetap Ada: Status NE tidak menghapuskan piutang atau sanksi pajak yang diterbitkan sebelum tanggal keputusan NE ditetapkan.
Tata Cara Pengajuan Penetapan Status NE
Penetapan status Non-Efektif dapat ditempuh melalui dua jalur utama:
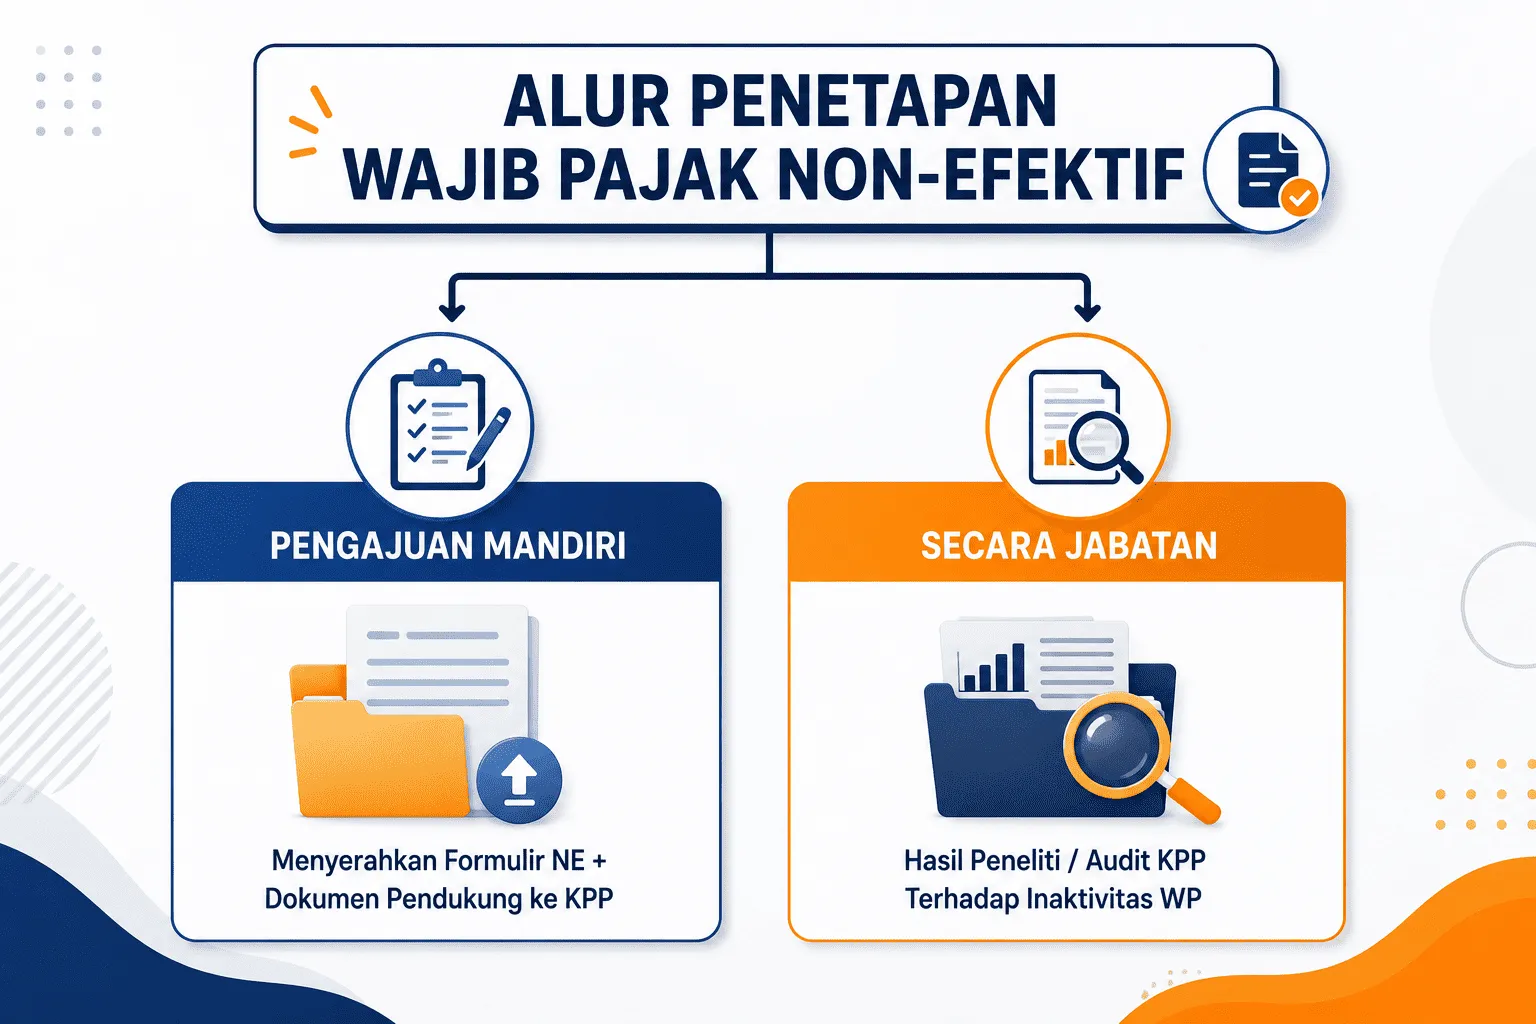
- Permohonan Mandiri: Wajib Pajak mengisi Formulir Permohonan WP NE dan menyerahkannya ke KPP terdaftar beserta dokumen pembuktian (seperti Surat Keterangan Penghentian Kegiatan Usaha dari kelurahan/instansi berwenang).
- Penetapan Secara Jabatan: DJP secara otomatis menetapkan status NE berdasarkan hasil analisis data e-Coretax jika wajib pajak terbukti tidak aktif dalam jangka waktu tertentu.
FAQ Seputar Wajib Pajak Non-Efektif
Apakah perusahaan berstatus NE bisa menerbitkan e-Faktur?
Tidak. Perusahaan dengan status NE tidak dapat melakukan transaksi pembuatan Faktur Pajak sebelum mengajukan permohonan pengaktifan kembali status perpajakannya.
Bisakah NPWP yang berstatus NE diaktifkan kembali?
Bisa. Jika bisnis Anda kembali beroperasi, Anda tinggal mengajukan Permohonan Reaktivasi Wajib Pajak ke KPP terdaftar agar NPWP aktif kembali secara penuh.
Apakah status NE sama dengan pembubaran perusahaan?
Tidak. Status NE hanya mengatur sisi administratif perpajakan. Pembubaran perusahaan membutuhkan proses hukum tersendiri seperti Likuidasi dan Pencabutan Akta di Kemenkumham.
Kelola Kepatuhan Perpajakan dan Legalitas Bisnis Bersama Awan Kusuma Legalitas
Memastikan status perpajakan perusahaan tetap patuh hukum sangat penting untuk menghindarkan badan usaha dari sanksi dan masalah administrasi di kemudian hari.
Bila perusahaan Anda mengalami perubahan peta operasional baik merencanakan restrukturisasi, penutupan usaha, maupun pembukaan bisnis baru, tim konsultan Awan Kusuma Legalitas siap mendampingi penataan hukum usaha Anda secara menyeluruh. Layanan kami mencakup Pendirian PT, pengurusan perizinan NIB, pendampingan pelaporan SPT Tahunan, hingga proses legalitas Pembubaran / Likuidasi PT.
Ingin mengonsultasikan status perpajakan perusahaan atau kebutuhan legalitas bisnis Anda? Hubungi Tim Awan Kusuma Legalitas via WhatsApp sekarang juga untuk penanganan profesional!