许多企业主、员工和公司管理人员仍然认为定期SPT和年度SPT是相同的税务义务。事实上,两者在税务总局(DJP)具有不同的功能、报告期限和行政目的。
误解这种区别可能导致报告延迟,进而产生行政罚款。了解定期SPT和年度SPT之间的区别对每位纳税人维持税务合规非常重要。
什么是SPT(纳税申报表)?
SPT或Surat Pemberitahuan(纳税申报表)是纳税人用于根据适用的税务规定报告税款计算和缴纳、税务对象以及资产或负债的正式文件。
关于SPT的法律依据由 2014年第243号财政部长条例(PMK 243/PMK.03/2014) 关于纳税申报表进行规范。广义上,SPT的分类分为两个主要类别:
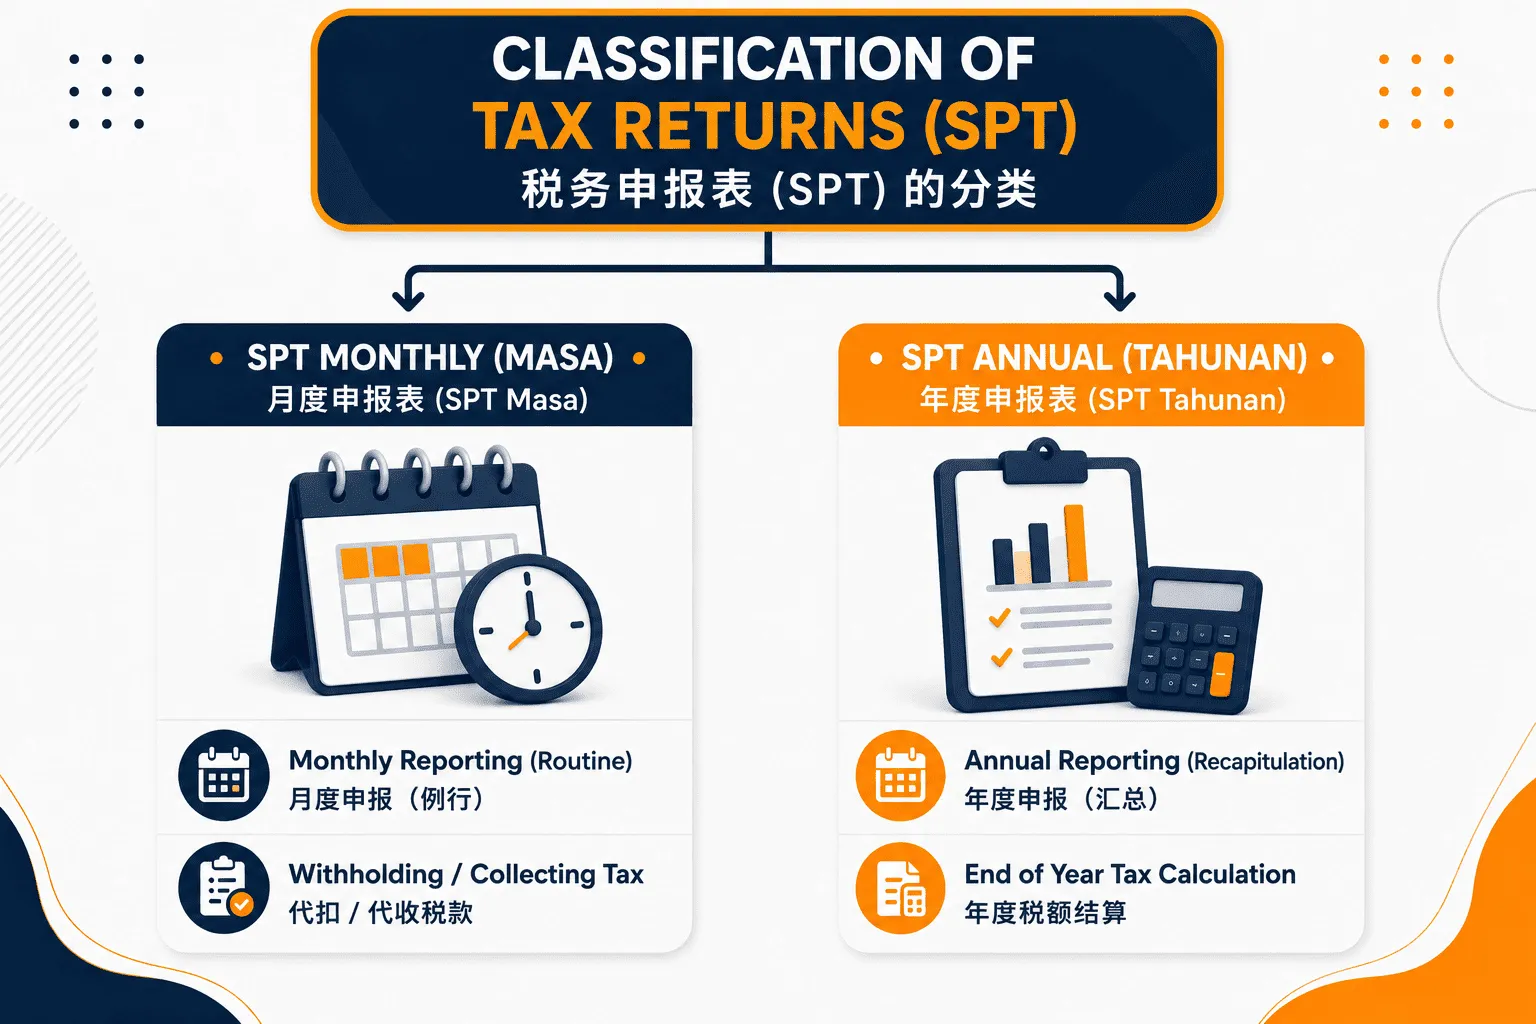
定期SPT的定义与类型
定期SPT是用于在一个纳税期内(通常为每月)报告税务义务的纳税申报表。通过定期SPT,纳税人报告已对特定交易代扣、代收或缴纳的税款。
业务运营中常用的几种定期SPT:
- 第21/26条所得税定期SPT: 报告个人收入的所得税代扣,如员工工资或专家报酬。
- 统一所得税定期SPT: 同时报告多种所得税的代扣或代收(第4条第2款所得税、第15条所得税、第22条所得税和第23/26条所得税)。
- 增值税定期SPT: 已被确认为PKP的实体或企业关于销项税和进项税的强制报告。
年度SPT的定义与类型
年度SPT是用于在一个纳税年度内报告全部税务义务汇总的纳税申报表。与定期SPT不同,此报告包括全年收入累计、资产清单、负债以及已缴纳的税收抵免。
年度SPT的类型分为:
对比表:定期SPT与年度SPT
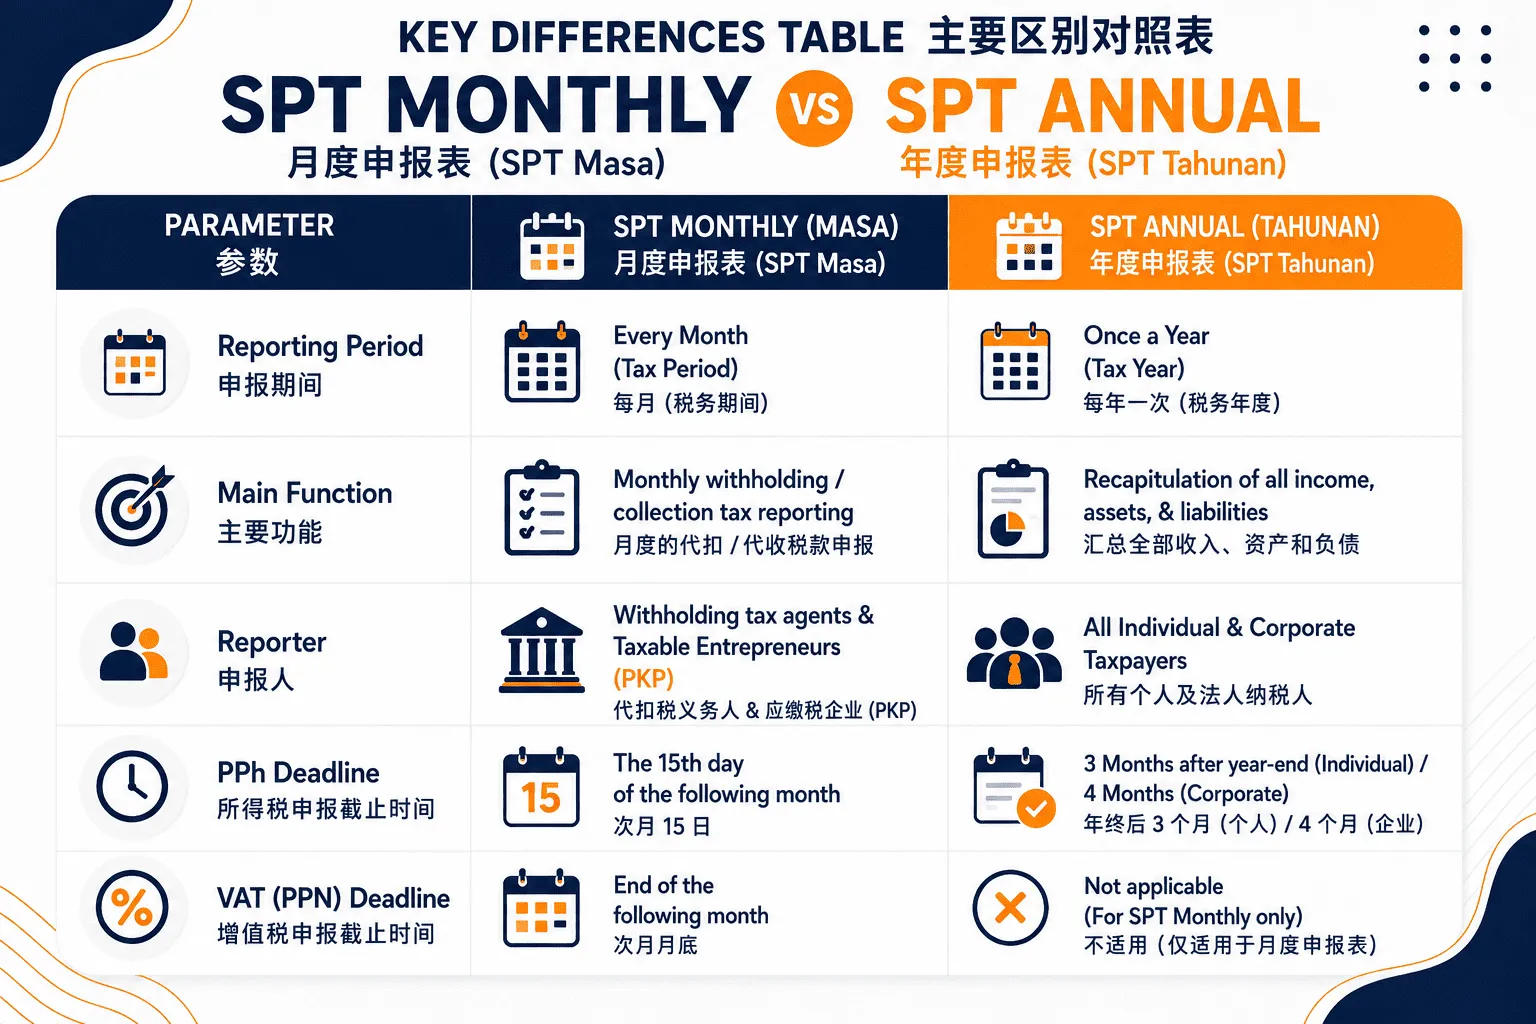
了解报告截止日期对于避免行政罚款至关重要:
1. 定期SPT截止日期
- 所得税定期SPT:最迟于纳税期结束后次月15日。
- 增值税定期SPT:最迟于纳税期结束后次月末。
2. 年度SPT截止日期
- 个人年度SPT:最迟于纳税年度结束后3个月(3月31日)。
- 企业年度SPT:最迟于纳税年度结束后4个月(4月30日)。
SPT报告逾期罚款
根据 税法(UU KUP)第7条第(1)款,逾期提交SPT的纳税人将被处以行政罚款:
- 个人年度SPT:100,000印尼盾
- 企业年度SPT:1,000,000印尼盾
- 增值税定期SPT:500,000印尼盾
- 除增值税外的定期SPT:100,000印尼盾
关于定期SPT和年度SPT的常见问题
如果零申报,定期SPT和年度SPT是否仍需报告?
是的。在某些情况下,纳税人即使没有需缴纳的税务交易或零申报状态,仍必须提交SPT报告。
所有纳税人都需要报告定期SPT吗?
不一定。定期SPT仅由具有代扣/代收义务或已被确认为应纳税企业家(PKP)的纳税人提交。
税款已被公司代扣的员工是否仍需提交年度SPT?
是的。雇主代扣的第21条所得税并不免除员工提交个人年度SPT的义务。
中小微企业(UMKM)需要报告定期SPT吗?
此义务取决于其许可状态。如果UMKM已被确认为PKP或对第三方进行所得税代扣,则需要报告定期SPT。
与Awan Kusuma Legalitas的税务合规协助服务
管理每月和每年的税务合规需要精确性,以避免罚款和行政制裁。
Awan Kusuma Legalitas 顾问团队随时准备协助您的企业税务报告,从PKP(应纳税企业家) 状态办理、定期SPT协助 到 年度SPT 编制和报告。
希望确保您的企业税务报告按时提交且免于制裁?立即通过WhatsApp联系Awan Kusuma Legalitas团队,获取综合税务咨询会议!