Banyak pelaku usaha, karyawan, maupun pengurus perusahaan masih mengira bahwa SPT Masa dan SPT Tahunan adalah kewajiban pajak yang sama. Padahal, keduanya memiliki fungsi, periode pelaporan, serta tujuan administrasi yang berbeda di Direktorat Jenderal Pajak (DJP).
Kesalahan memahami perbedaan ini berisiko menyebabkan keterlambatan pelaporan yang berujung pada sanksi denda administratif. Memahami perbedaan antara SPT Masa dan SPT Tahunan sangat penting bagi setiap Wajib Pajak agar kepatuhan perpajakan tetap terjaga.
Apa Itu SPT (Surat Pemberitahuan)?
SPT atau Surat Pemberitahuan adalah dokumen resmi yang digunakan Wajib Pajak untuk melaporkan penghitungan dan pembayaran pajak, objek pajak, serta harta atau kewajiban sesuai dengan ketentuan perpajakan yang berlaku.
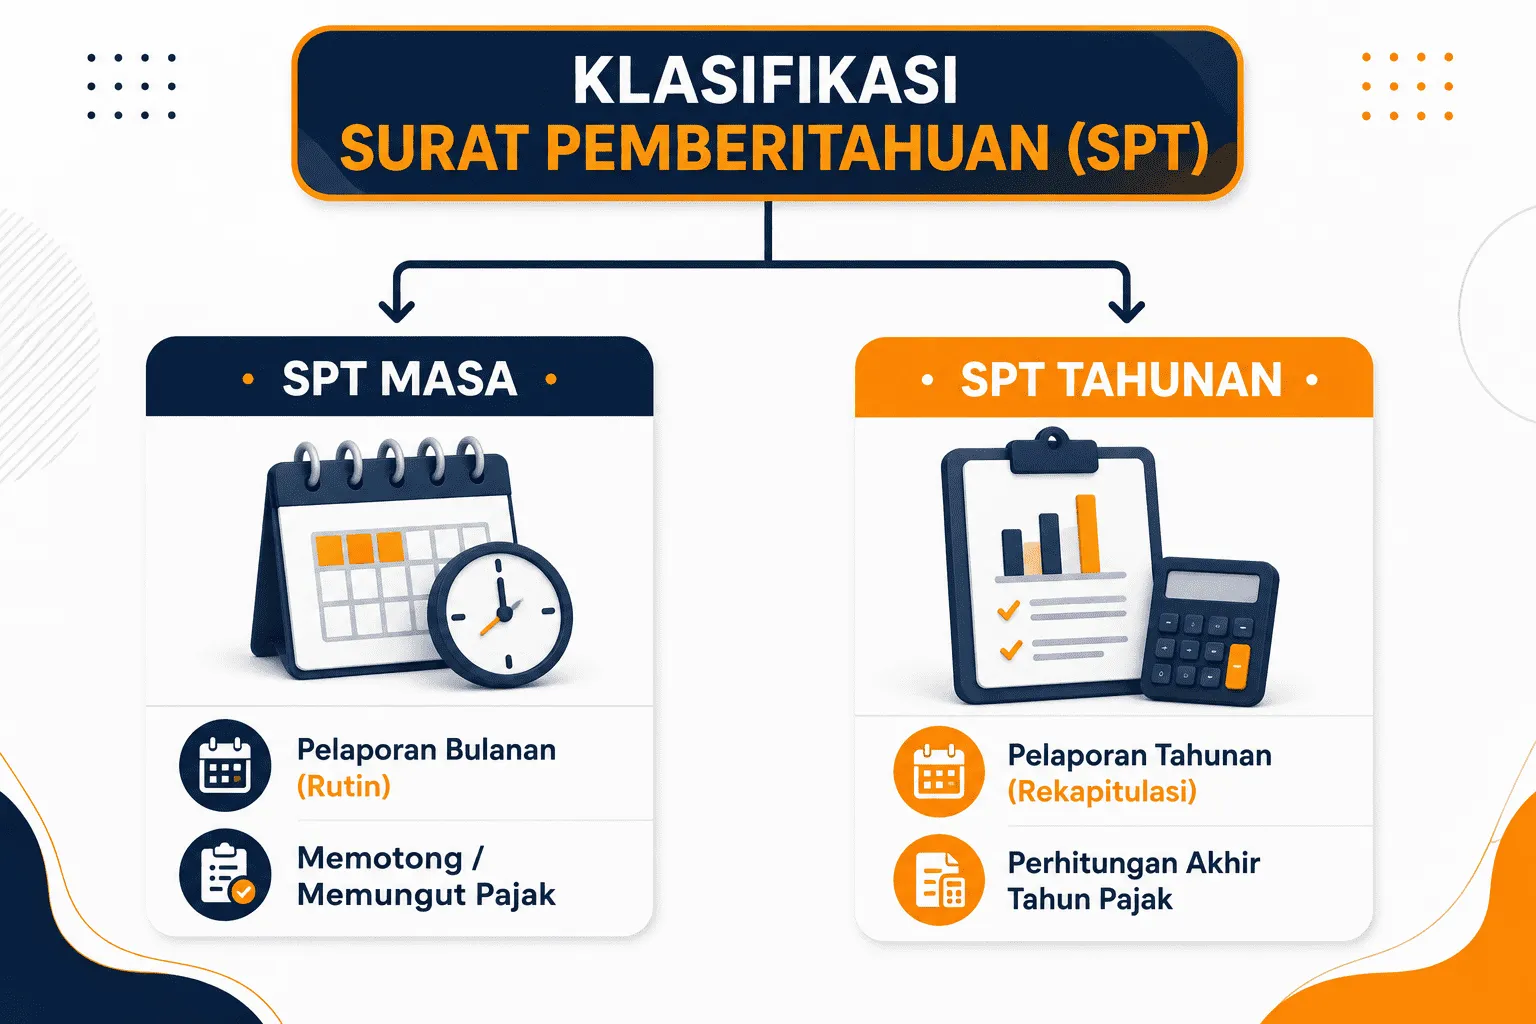
Dasar hukum mengenai SPT diatur dalam Peraturan Menteri Keuangan Nomor 243/PMK.03/2014 tentang Surat Pemberitahuan. Secara garis besar, klasifikasi SPT dibagi menjadi dua kategori utama:
Pengertian & Jenis SPT Masa
SPT Masa adalah Surat Pemberitahuan yang digunakan untuk melaporkan kewajiban perpajakan dalam satu masa pajak (umumnya setiap bulan). Melalui SPT Masa, Wajib Pajak melaporkan pajak yang telah dipotong, dipungut, atau disetor atas transaksi tertentu.
Beberapa jenis SPT Masa yang umum digunakan dalam operasional bisnis:
- SPT Masa PPh Pasal 21/26: Melaporkan pemotongan pajak atas penghasilan perorangan, seperti gaji karyawan atau imbalan tenaga ahli.
- SPT Masa PPh Unifikasi: Melaporkan pemotongan atau pemungutan beberapa jenis PPh sekaligus (PPh Pasal 4 ayat 2, PPh Pasal 15, PPh Pasal 22, dan PPh Pasal 23/26).
- SPT Masa PPN: Laporan wajib bagi badan atau pengusaha yang telah dikukuhkan sebagai PKP atas Pajak Keluaran dan Pajak Masukan.
Pengertian & Jenis SPT Tahunan
SPT Tahunan adalah Surat Pemberitahuan yang digunakan untuk melaporkan seluruh rekapitulasi kewajiban perpajakan selama satu tahun pajak. Berbeda dengan SPT Masa, laporan ini mencakup akumulasi penghasilan, daftar harta, kewajiban/utang, serta kredit pajak yang telah dibayar sepanjang tahun.
Jenis SPT Tahunan terbagi menjadi:
- SPT Tahunan Orang Pribadi: Disampaikan oleh pekerja, profesional, atau pemilik usaha perorangan.
- SPT Tahunan Badan: Disampaikan oleh entitas usaha seperti Pendirian PT atau Pendirian CV untuk melaporkan kinerja keuangan dan penghitungan PPh Badan.
Tabel Perbedaan Utama SPT Masa vs SPT Tahunan
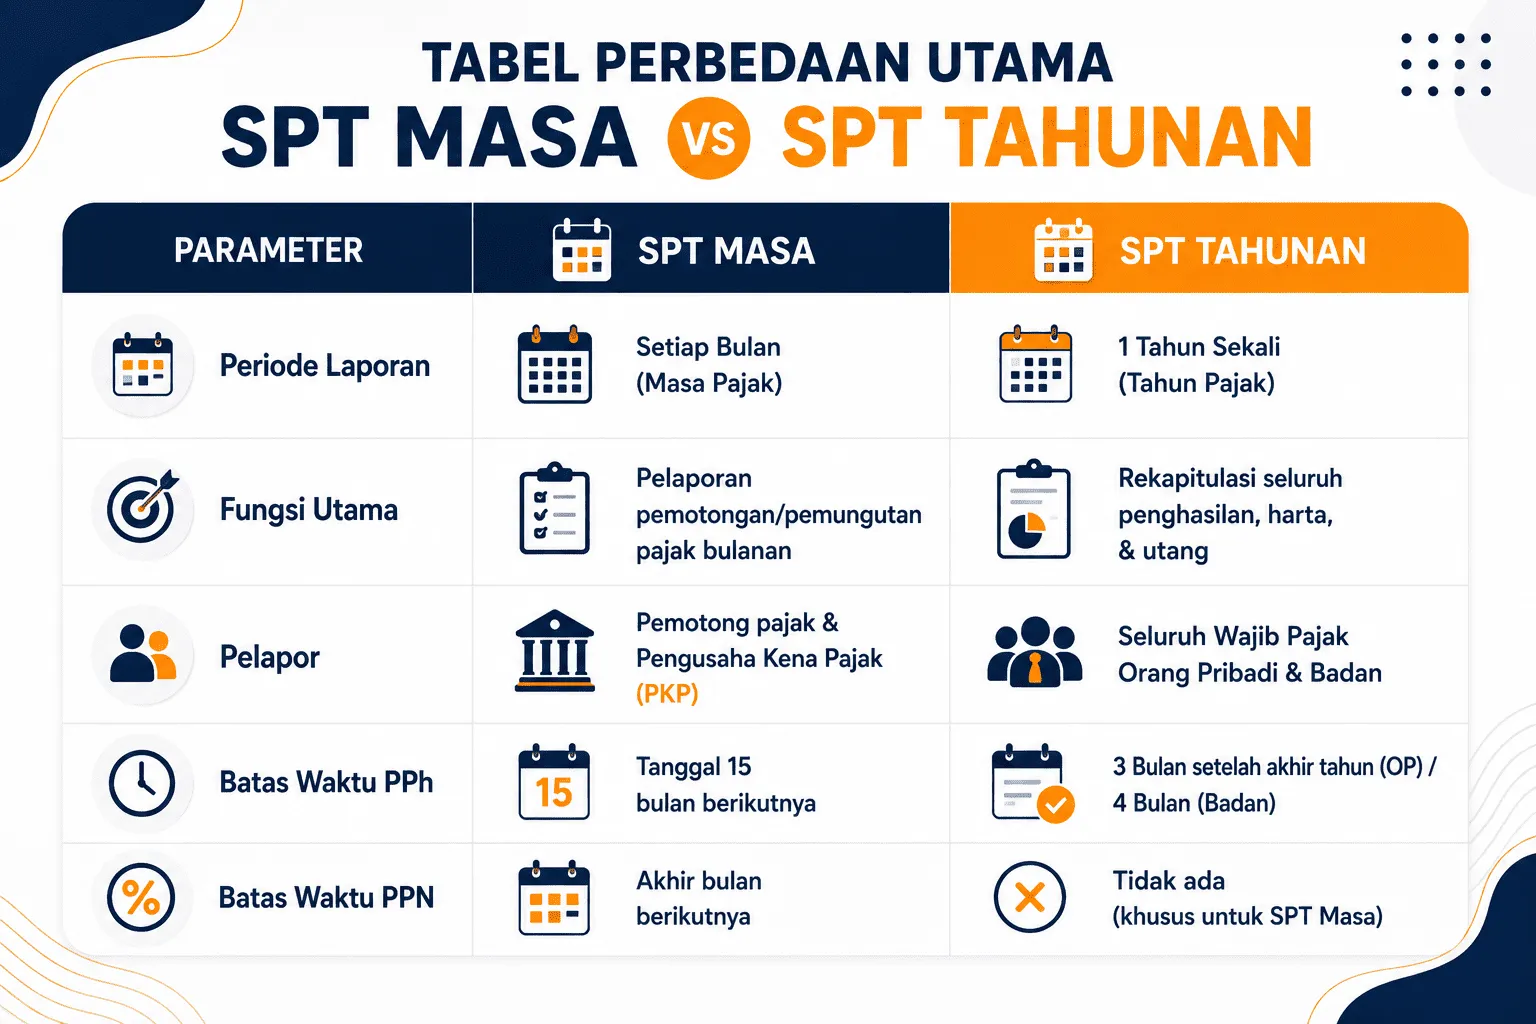
Batas Waktu Pelaporan Pajak
Mengetahui tenggat waktu pelaporan sangat krusial agar Anda terhindar dari sanksi denda administrasi:
1. Batas Waktu SPT Masa
- SPT Masa PPh: Paling lambat tanggal 15 bulan berikutnya setelah masa pajak berakhir.
- SPT Masa PPN: Paling lambat akhir bulan berikutnya setelah masa pajak berakhir.
2. Batas Waktu SPT Tahunan
- SPT Tahunan Orang Pribadi: Paling lambat 3 bulan setelah akhir tahun pajak (31 Maret).
- SPT Tahunan Badan: Paling lambat 4 bulan setelah akhir tahun pajak (30 April).
Sanksi Denda Keterlambatan Lapor SPT
Berdasarkan Pasal 7 ayat (1) UU KUP (Ketentuan Umum dan Tata Cara Perpajakan), Wajib Pajak yang terlambat menyampaikan SPT dikenakan sanksi denda administrasi sebesar:
- SPT Tahunan Orang Pribadi: Rp100.000
- SPT Tahunan Badan: Rp1.000.000
- SPT Masa PPN: Rp500.000
- SPT Masa Selain PPN: Rp100.000
FAQ Seputar SPT Masa dan SPT Tahunan
Apakah SPT Masa dan SPT Tahunan tetap wajib dilaporkan jika nihil?
Ya. Dalam kondisi tertentu, Wajib Pajak tetap wajib menyampaikan laporan SPT meskipun tidak ada transaksi pajak yang harus dibayar atau berstatus nihil.
Apakah semua Wajib Pajak wajib melaporkan SPT Masa?
Tidak. SPT Masa hanya wajib disampaikan oleh Wajib Pajak yang memiliki kewajiban pemotongan/pemungutan pajak atau telah berstatus Pengusaha Kena Pajak (PKP).
Apakah karyawan yang pajaknya sudah dipotong kantor masih wajib lapor SPT Tahunan?
Ya. Pemotongan PPh Pasal 21 oleh perusahaan tempat bekerja tidak menghapuskan kewajiban karyawan untuk melaporkan SPT Tahunan Orang Pribadi.
Apakah UMKM wajib melaporkan SPT Masa?
Kewajiban tersebut bergantung pada status perizinannya. UMKM wajib lapor SPT Masa jika telah dikukuhkan sebagai PKP atau melakukan pemotongan pajak PPh pihak ketiga.
Layanan Pendampingan Perpajakan Bersama Awan Kusuma Legalitas
Mengelola kepatuhan perpajakan bulanan maupun tahunan memerlukan ketelitian agar terhindar dari denda dan sanksi administrasi.
Tim konsultan Awan Kusuma Legalitas siap mendampingi pelaporan perpajakan usaha Anda, mulai dari pengurusan status Pengusaha Kena Pajak (PKP), pendampingan SPT Tahunan Badan maupun Orang Pribadi.
Ingin memastikan pelaporan pajak bisnis Anda tepat waktu dan bebas sanksi? Hubungi Tim Awan Kusuma Legalitas via WhatsApp sekarang untuk sesi konsultasi perpajakan terpadu!